PFA și salariat în același timp: ce spune legea și ce taxe plătești în 2026
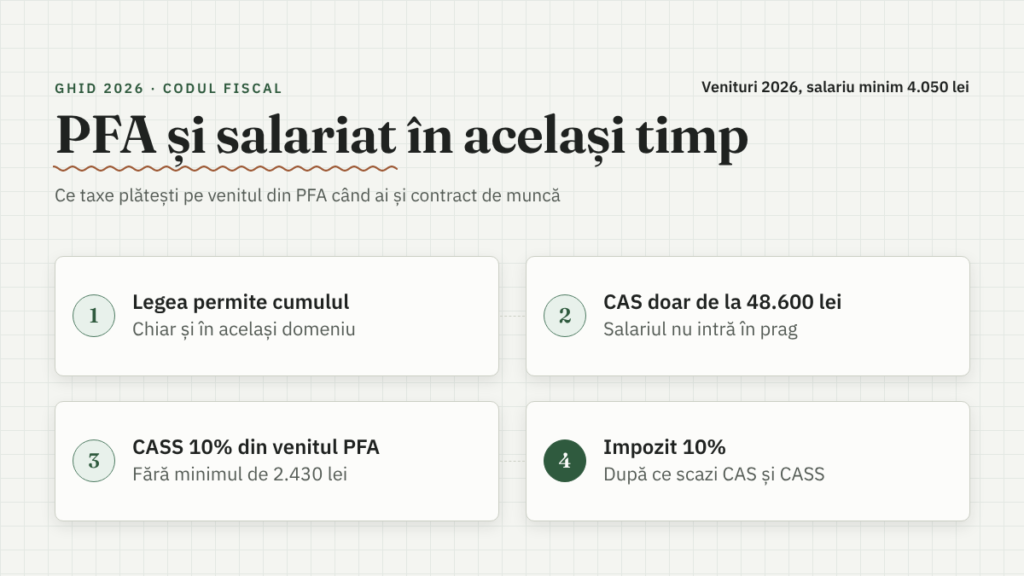
Poți fi PFA și salariat în același timp, iar legea o spune explicit: titularul unui PFA poate fi angajat cu contract de muncă la altcineva, chiar și în același domeniu (art. 17 alin. 2 din OUG 44/2008). Pe venitul din PFA plătești impozit de 10%, CASS de 10% și CAS doar dacă venitul net din PFA ajunge la 48.600 lei pe an. Salariul nu intră în aceste praguri.
Mai jos vezi regulile, ce verifici în contractul de muncă, cum se calculează taxele pentru un PFA și salariat și trei exemple cu cifrele din 2026. Dacă abia îți deschizi activitatea, pașii sunt în ghidul de deschidere PFA, iar actele pentru înființare PFA le poți primi completate cu datele tale.
Pe scurt
- Legea permite cumulul de PFA și salariat, inclusiv în același domeniu de activitate (art. 17 alin. 2 din OUG 44/2008).
- CAS pe venitul din PFA se datorează doar de la 48.600 lei venit net pe an; salariul nu se adună la prag.
- CASS e 10% din venitul net din PFA. Dacă salariul tău pe an e de cel puțin 24.300 lei, nu mai plătești diferența până la CASS-ul minim de 2.430 lei.
- Impozitul pe venit e 10% din venitul net din PFA, după ce scazi CAS și CASS.
- Toate taxele pe PFA se declară și se plătesc o dată pe an, în Declarația unică, până la 25 mai.
Cuprins
Poți fi PFA și salariat în același timp?
Da. OUG 44/2008, legea care reglementează PFA-urile, spune că titularul unui PFA „poate cumula” calitatea de persoană fizică autorizată cu cea de salariat al unei terțe persoane, care funcționează „atât în același domeniu, cât și într-un alt domeniu” decât cel al PFA-ului (art. 17 alin. 2). Aceeași regulă există pentru întreprinderea individuală (art. 25 alin. 2).
Nu ai nevoie de acordul angajatorului ca să înregistrezi PFA-ul. ONRC nu îți cere contractul de muncă și nici o adeverință de la angajator. Dosarul de înființare e același ca pentru oricine, cu actele din lista de documente necesare PFA.
Situația de PFA și salariat e frecventă la programatori, designeri, traducători sau profesori care lucrează cu normă întreagă și au clienți proprii după program. Legea nu limitează numărul de ore din PFA și nici nu cere ca activitatea din PFA să fie diferită de job.
Ce verifici în contractul de muncă înainte să devii PFA și salariat
Legea PFA-urilor permite cumulul, dar contractul de muncă poate avea reguli proprii. Înainte să devii PFA și salariat, citește trei lucruri:
- Clauzele despre activități paralele. Unele contracte sau regulamente interne cer să anunți angajatorul dacă lucrezi pentru alți clienți din același domeniu. Codul muncii îți impune oricum o obligație de fidelitate față de angajator în executarea atribuțiilor de serviciu.
- Confidențialitatea și proprietatea intelectuală. Nu folosești pentru clienții PFA-ului informații, cod sau materiale care aparțin angajatorului.
- Programul. Activitatea din PFA se face în afara programului de lucru, fără echipamentele firmei, dacă nu ai stabilit altfel cu angajatorul.
Un caz aparte: dacă singurul client al PFA-ului e chiar angajatorul tău, activitatea poate fi privită ca dependentă. Codul fiscal consideră o activitate independentă doar dacă îndeplinește cel puțin 4 din cele 7 criterii de la art. 7 pct. 3, printre care libertatea de a-ți alege clienții, programul și locul de muncă.
Ce taxe plătește un PFA și salariat în 2026?
Salariul și PFA-ul se impozitează separat. Pentru salariu, impozitul și contribuțiile le reține și le plătește angajatorul, lunar. Pentru PFA, le calculezi și le plătești tu, o dată pe an. Tabelul arată ce datorează un PFA și salariat pe venitul din PFA, în 2026:
| Taxa pe venitul din PFA | Regula pentru PFA și salariat | Cât iese în 2026 |
|---|---|---|
| CAS (pensie) | doar dacă venitul net din activități independente e de cel puțin 12 salarii minime | 0 lei sub 48.600 lei; 12.150 lei între 48.600 și 97.200 lei; 24.300 lei peste |
| CASS (sănătate) | 10% din venitul net din PFA, fără baza minimă dacă ai salariu de cel puțin 6 salarii minime pe an | 10% din venitul net, cel mult 29.160 lei |
| Impozit pe venit | 10% din venitul net, după ce scazi CAS și CASS | depinde de venit |
| Declarare și plată | Declarația unică | până la 25 mai 2027, pentru veniturile din 2026 |
Pragurile se calculează la salariul minim în vigoare la 1 ianuarie 2026, de 4.050 lei, chiar dacă salariul minim a crescut în cursul anului. Detaliile pentru toate situațiile, nu doar pentru PFA și salariat, sunt în articolul despre taxe PFA. Pentru veniturile din 2027 contează salariul minim de la 1 ianuarie 2027; calculele sunt în articolul despre impozit PFA 2027.
CAS: salariul nu se adună la pragul de 48.600 lei
CAS se datorează pe veniturile din activități independente doar dacă venitul net cumulat din aceste activități e de cel puțin 12 salarii minime, adică 48.600 lei pentru 2026 (art. 148 alin. 1 din Codul fiscal). La calculul pragului se adună doar veniturile din activități independente și din drepturi de proprietate intelectuală (art. 148 alin. 3). Salariul nu intră.
Pentru un PFA și salariat, asta înseamnă:
- sub 48.600 lei venit net din PFA, nu datorezi CAS pe PFA, chiar dacă salariul e mare;
- între 48.600 și 97.200 lei, CAS e 25% din 48.600 lei, adică 12.150 lei;
- de la 97.200 lei în sus, CAS e 25% din 97.200 lei, adică 24.300 lei.
Sub prag poți plăti CAS opțional, la o bază de cel puțin 12 salarii minime (art. 148 alin. 4). Ar avea sens doar dacă vrei stagiu de cotizare în plus; ca salariat, ai deja stagiu din contractul de muncă.
CASS: de ce nu mai plătești minimul de 2.430 lei
CASS pe venitul din PFA e 10% din venitul net anual, cu un plafon la 72 de salarii minime, adică cel mult 29.160 lei (art. 170 alin. 1). Dacă venitul net din PFA e mic, regula generală îți cere să completezi CASS-ul până la baza de 6 salarii minime: 2.430 lei pe an (art. 174 alin. 6).
Pentru un PFA și salariat, diferența până la minim nu se mai datorează dacă în același an ai avut venituri din salarii de cel puțin 6 salarii minime, adică 24.300 lei (art. 174 alin. 7 lit. a). Un salariu cu normă întreagă, chiar și la nivelul minim, trece de acest prag. Plătești doar 10% din venitul net real din PFA.
Dacă lucrezi part-time și salariul pe an e sub 24.300 lei, excepția nu se aplică: dacă și venitul net din PFA e sub 24.300 lei, plătești CASS până la baza minimă, 2.430 lei. Dacă PFA-ul a avut pierdere sau venit net zero, nu datorezi CASS pentru el (art. 174 alin. 2).
Impozitul pe venit și Declarația unică
Impozitul pe venitul din PFA e 10% din venitul net, după ce scazi CAS-ul și CASS-ul datorate pentru PFA. Venitul net e diferența dintre încasări și cheltuielile deductibile, dacă ești în sistem real.
Totul se declară în Declarația unică, până la 25 mai a anului următor (art. 122 alin. 3). Pentru veniturile din 2026, termenul e 25 mai 2027. Salariul nu se trece în Declarația unică: pentru el, informațiile vin de la angajator (art. 122 alin. 6 lit. b).
Dacă vrei să vezi cifrele pentru venitul tău, calculatorul de taxe PFA are o opțiune separată pentru situația „cu salariu”.
Cum îți deschizi PFA-ul dacă ești deja salariat
Pașii sunt aceiași ca pentru oricine. Faptul că ești PFA și salariat nu adaugă acte la dosar și nu schimbă termenele de la ONRC:
- Alegi denumirea și o rezervi la ONRC; numele PFA-ului conține numele tău.
- Alegi activitățile: cel mult 5 clase CAEN (art. 16 din OUG 44/2008), dintre cele permise pentru PFA, cum explicăm în ghidul despre coduri CAEN pentru PFA.
- Stabilești sediul profesional. Poate fi la domiciliu; dacă nu desfășori activitate acolo, dai o declarație pe propria răspundere și nu ai nevoie de acordul asociației de proprietari (art. 9 alin. 2^1).
- Completezi cererea de înregistrare și declarația privind condițiile de funcționare, le semnezi cu semnătură electronică calificată și le depui online.
- După ce primești certificatul cu CUI, ții evidența în partidă simplă și depui Declarația unică anual.
Registratorul soluționează cererea în termen de o zi lucrătoare de la înregistrare (art. 105 din Legea 265/2022), iar la ONRC înregistrarea nu are taxă (art. 44). Toate costurile reale le găsești în articolul despre cât costă un PFA.
Un sfat practic pentru un PFA și salariat: ține un cont bancar separat pentru PFA. Nu e o obligație din OUG 44/2008, dar îți ușurează evidența încasărilor și plăților și separă clar banii din salariu de cei din activitate.
Ai deja un job? Îți faci PFA-ul online
Răspunzi la câteva întrebări, vezi cererea și declarațiile completate înainte să plătești, apoi le semnezi online.
Exemple: cât plătește un PFA și salariat în 2026
Andreea e programatoare cu normă întreagă, cu un salariu brut de 8.000 lei pe lună, și are un PFA în sistem real pentru proiecte proprii. Salariul ei pe an trece de 24.300 lei, deci nu datorează CASS minim pe PFA. Iată trei variante de venit net din PFA:
| Venit net din PFA | CAS | CASS | Impozit | Total taxe pe PFA |
|---|---|---|---|---|
| 20.000 lei | 0 lei | 2.000 lei | 1.800 lei | 3.800 lei |
| 60.000 lei | 12.150 lei | 6.000 lei | 4.185 lei | 22.335 lei |
| 120.000 lei | 24.300 lei | 12.000 lei | 8.370 lei | 44.670 lei |
La 20.000 lei, impozitul e 10% × (20.000 − 2.000) = 1.800 lei. La 60.000 lei, e 10% × (60.000 − 12.150 − 6.000) = 4.185 lei. La 120.000 lei, e 10% × (120.000 − 24.300 − 12.000) = 8.370 lei.
Prima variantă arată avantajul cel mai clar al situației de PFA și salariat. Fără salariu, Andreea ar fi plătit CASS de cel puțin 2.430 lei. Cu salariu, plătește 2.000 lei, adică exact 10% din cât a câștigat.
PFA și salariat la normă de venit
Dacă activitatea ta e în nomenclatorul normelor de venit și ai ales impozitarea la normă, taxele se calculează pe normă, nu pe venitul real. Norma minimă e de 12 salarii minime, adică 48.600 lei pentru 2026, deci la normă un PFA și salariat atinge de regulă pragul de CAS.
Normele și coeficienții de corecție le stabilește fiecare direcție regională a finanțelor, pe județ. Unele județe aplică un coeficient de reducere pentru titularii care au și contract de muncă cu normă întreagă. Verifică documentul cu normele de venit al județului în care e sediul PFA-ului și compară cu sistemul real, cum explicăm în articolul despre normă de venit sau sistem real.
Pensia, concediile și alte efecte
Pensia. CAS-ul plătit prin PFA se adaugă stagiului de cotizare: datele din Declarația unică ajung la Casa Națională de Pensii Publice (art. 151 alin. 16). Ca PFA și salariat, contribui pentru pensie din ambele surse.
Sănătatea. Ești asigurat prin contractul de muncă. CASS-ul plătit pe PFA nu îți dă drepturi în plus, dar e obligatoriu pe venitul din PFA.
Indemnizația de creștere a copilului. Lunile ca salariat și lunile cu venituri din PFA se adună la cele 12 luni cerute de lege. La calcul se iau în considerare toate veniturile impozabile, din ambele surse. Detaliile sunt în articolul despre indemnizația de creștere copil la PFA.
Dacă pleci de la job. Din anul în care nu mai ai salariu, regula CASS-ului minim se aplică din nou: dacă venitul net din PFA e sub 24.300 lei, plătești 2.430 lei.
Ce nu mai e valabil în 2026
- „Ca salariat, nu ai voie să ai PFA în același domeniu.” Legea permite expres cumulul și în același domeniu (art. 17 alin. 2 din OUG 44/2008). Rămân doar regulile din contractul tău de muncă.
- „Un PFA și salariat plătește CASS minim de 2.430 lei.” Nu, dacă salariul pe an e de cel puțin 24.300 lei. Plătești 10% din venitul net din PFA.
- „Pragul de CAS se calculează pe salariu plus PFA.” Se adună doar veniturile din activități independente și din drepturi de proprietate intelectuală.
- „Depui declarația de venit estimat la înființare.” Nu mai există declarația de venit estimat la începutul activității. Totul se declară o dată, în Declarația unică, până la 25 mai a anului următor.
Întrebări frecvente despre PFA și salariat
Pot avea PFA dacă sunt angajat cu normă întreagă?
Da. Legea permite cumulul calității de PFA cu cea de salariat, inclusiv în același domeniu de activitate (art. 17 alin. 2 din OUG 44/2008).
Trebuie să-mi anunț angajatorul că am PFA?
Legea PFA-urilor nu cere acordul angajatorului, iar ONRC nu solicită contractul de muncă. Verifică totuși contractul de muncă și regulamentul intern: unele cer să anunți activitățile din același domeniu.
Plătesc CAS pe PFA dacă am salariu?
Doar dacă venitul net din PFA, cumulat cu alte venituri din activități independente, e de cel puțin 48.600 lei pentru 2026. Salariul nu se adună la acest prag.
Plătesc CASS minim pe PFA dacă sunt salariat?
Nu, dacă salariul pe an e de cel puțin 6 salarii minime, adică 24.300 lei. Plătești 10% din venitul net din PFA, fără diferența până la 2.430 lei.
Pot să-i facturez angajatorului meu prin PFA?
Legea nu interzice, dar activitatea trebuie să rămână independentă. Codul fiscal cere cel puțin 4 din 7 criterii de independență (art. 7 pct. 3); dacă angajatorul e singurul client și îți fixează programul, riscul de recalificare e mare.
Trec salariul în Declarația unică?
Nu. Salariul e declarat de angajator. În Declarația unică treci doar venitul din PFA și celelalte venituri pentru care legea cere declarare.
Ce fac cu PFA-ul dacă nu mai am timp pentru el?
Poți suspenda activitatea pentru cel mult 3 ani, fără să închizi PFA-ul. Mențiunea se înscrie la ONRC, fără taxă. Detaliile sunt în articolul despre suspendare PFA.
Am nevoie de alte acte la înființare dacă sunt salariat?
Nu. Dosarul de înființare e același pentru orice PFA: actul de identitate, dovada sediului, declarația privind condițiile de funcționare și, dacă e cazul, dovada calificării cerute de o lege specială.
Surse
Regulile pentru PFA și salariat din acest articol vin din textele oficiale, citite pe 08.10.2026:
- OUG nr. 44/2008 privind activitățile economice ale PFA, ÎI și ÎF, art. 17 și 25
- Codul fiscal (Legea nr. 227/2015), art. 7, 122, 148, 151, 170 și 174, forma consolidată
Articolul are caracter informativ și nu înlocuiește consultanța fiscală sau juridică. Pentru situația ta, verifică forma în vigoare a Codului fiscal și contractul tău de muncă.