Taxe PFA 2026: impozit, CAS și CASS, cu toate pragurile în lei
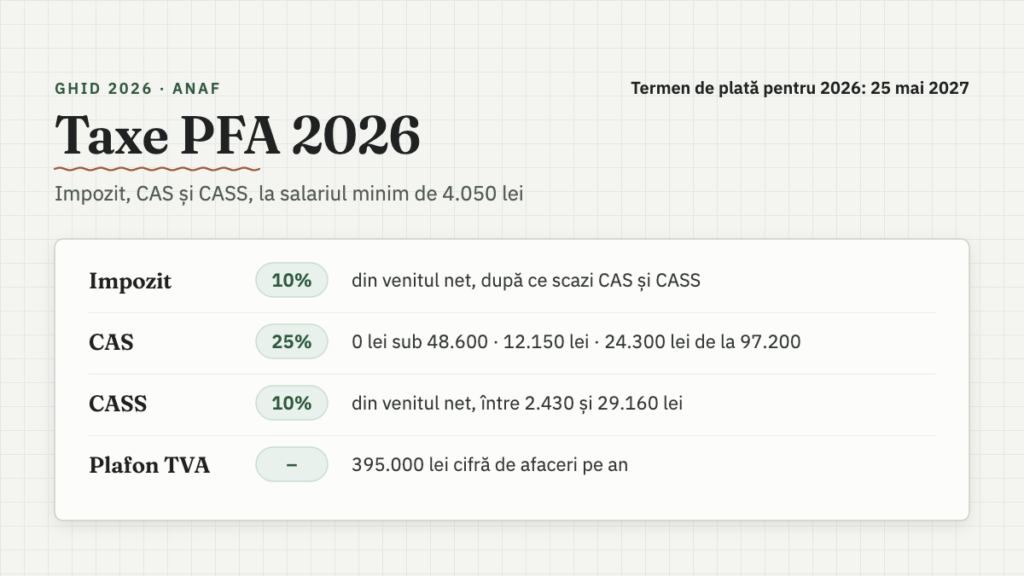
Taxe PFA în 2026: impozit pe venit de 10%, CAS de 25% și CASS de 10%. CAS se plătește de la 48.600 lei venit net pe an și e fix, 12.150 sau 24.300 lei. CASS e între 2.430 și 29.160 lei. Toate pragurile se calculează la salariul minim de 4.050 lei, cel valabil la 1 ianuarie 2026.
Mai jos ai fiecare taxă explicată, cu pragurile în lei, trei calcule complete și termenul de plată. Cifrele sunt pentru un PFA pe sistem real. Dacă abia îți deschizi activitatea, taxele încep după înregistrare; până atunci te interesează înființare PFA online și pașii de deschidere PFA.
Pe scurt
- Impozit pe venit: 10% din venitul net, după ce scazi CAS și CASS.
- CAS: 0 lei sub 48.600 lei venit net, 12.150 lei între 48.600 și 97.200 lei, 24.300 lei de la 97.200 lei în sus.
- CASS: 10% din venitul net, cel puțin 2.430 lei și cel mult 29.160 lei.
- Plafonul de TVA: 395.000 lei cifră de afaceri pe an.
- Taxe PFA pentru 2026 se declară și se plătesc până la 25 mai 2027.
Cuprins
Ce taxe PFA plătești în 2026?
Un PFA pe sistem real plătește trei taxe pe venit: impozitul, contribuția la pensie (CAS) și contribuția la sănătate (CASS). TVA-ul apare doar peste un plafon de cifră de afaceri. Tabelul le pune pe toate una lângă alta.
| Taxa | Cota | La ce se aplică | Cât iese în 2026 |
|---|---|---|---|
| Impozit pe venit | 10% | venitul net, minus CAS și CASS | depinde de venit |
| CAS (pensie) | 25% | 12 sau 24 de salarii minime, nu venitul real | 0, 12.150 sau 24.300 lei |
| CASS (sănătate) | 10% | venitul net, între 6 și 72 de salarii minime | între 2.430 și 29.160 lei |
| TVA | – | doar peste 395.000 lei cifră de afaceri pe an | – |
Venitul net e diferența dintre ce încasezi din activitate și cheltuielile deductibile. Pragurile de CAS și CASS se verifică pe venitul net anual, cumulat din toate activitățile independente. La normă de venit, în locul venitului net se folosește norma stabilită pentru activitatea și județul tău.
Toate taxe PFA de mai sus sunt anuale. Nu plătești nimic lunar și nu mai depui estimări în cursul anului: totul se declară și se plătește o dată, în declarația unică.
Ce salariu minim se folosește pentru pragurile din 2026?
Pentru pragurile din 2026 se folosește salariul minim de 4.050 lei, cel în vigoare la 1 ianuarie 2026. Regula e în art. 135^1 alin. (3) din Codul fiscal, modificat prin OUG 128/2024: contează salariul minim de la începutul anului, oricâte modificări ar urma.
Salariul minim a crescut la 4.325 lei de la 1 iulie 2026 (HG 146/2026), dar creșterea nu schimbă pragurile pentru veniturile din 2026. Multe calculatoare de taxe PFA amestecă cele două valori, așa că verifică de la ce sumă pornește calculul. Pragurile la 4.325 lei contează pentru veniturile din 2027, dacă salariul minim nu se schimbă până la 1 ianuarie 2027, și sunt calculate în articolul despre impozit PFA 2027.
| Prag | Salarii minime | Suma în lei |
|---|---|---|
| CASS minim | 6 | 24.300 |
| Primul prag CAS | 12 | 48.600 |
| Al doilea prag CAS | 24 | 97.200 |
| Plafonul CASS | 72 | 291.600 |
Cât CAS plătește un PFA în 2026?
CAS-ul pentru un PFA în 2026 e 0 lei, 12.150 lei sau 24.300 lei, în funcție de venitul net anual. Contribuția de 25% nu se aplică pe venitul real, ci pe o bază fixă, de 12 sau de 24 de salarii minime.
| Venit net anual | Baza de calcul CAS | CAS de plată |
|---|---|---|
| sub 48.600 lei | nu e obligatoriu | 0 lei |
| între 48.600 și 97.200 lei | 48.600 lei | 12.150 lei |
| de la 97.200 lei în sus | 97.200 lei | 24.300 lei |
Sub primul prag, CAS-ul nu e obligatoriu, dar îl poți plăti opțional, pe o bază aleasă de tine de cel puțin 12 salarii minime. Merită dacă vrei să ai stagiu de cotizare pentru pensie în anii cu venit mic.
Dacă ai și salariu, CAS-ul pentru PFA se calculează separat. Contribuția reținută de angajator nu te scutește de CAS pe venitul din PFA când acesta atinge 48.600 lei.
Din cauza bazei fixe, pragul de 48.600 lei are un efect pe care îl simți direct. Un PFA cu 48.000 lei venit net plătește 9.120 lei în total și îi rămân 38.880 lei. Un PFA cu 49.000 lei venit net plătește 20.245 lei și îi rămân 28.755 lei. Cu 1.000 de lei în plus încasați, rămâi cu 10.125 lei mai puțin.
Cât CASS plătește un PFA în 2026?
CASS-ul pentru un PFA în 2026 e 10% din venitul net, dar cel puțin 2.430 lei și cel mult 29.160 lei. Minimul corespunde unei baze de 6 salarii minime (24.300 lei), iar maximul unei baze de 72 de salarii minime (291.600 lei).
Plafonul de 72 de salarii minime e nou. Până la veniturile din 2025 era de 60 de salarii minime, iar Legea 239/2025 l-a ridicat începând cu veniturile din 2026. La venituri mari, calculul de taxe PFA iese deci mai mare decât anul trecut.
Dacă venitul net e sub 24.300 lei, plătești CASS la baza minimă: de exemplu, la un venit net de 15.000 lei, CASS e 2.430 lei, nu 1.500 lei. Diferența până la 6 salarii minime nu se datorează dacă, în același an:
- ai avut venituri din salarii de cel puțin 6 salarii minime;
- ai avut alte venituri pentru care ai plătit CASS la cel puțin 6 salarii minime;
- ai avut venituri din pensii;
- ești într-una dintre categoriile scutite de CASS prin art. 154 alin. (1) lit. a), b), e) și f) din Codul fiscal.
În aceste situații, CASS pe venitul din PFA se calculează pe venitul net real, oricât de mic ar fi.
Cum se calculează impozitul pe venit la PFA?
Impozitul pe venit la PFA e 10% din venitul net rămas după ce scazi CAS și CASS. Pe sistem real, calculul are trei pași:
- Venitul net = încasările din activitate minus cheltuielile deductibile.
- Scazi din venitul net CAS-ul și CASS-ul datorate pentru același an.
- Aplici 10% pe ce rămâne.
Pentru un venit net de 80.000 lei, calculul arată așa: 80.000 − 12.150 (CAS) − 8.000 (CASS) = 59.850 lei, iar impozitul e 5.985 lei. Faptul că cele două contribuții se scad înainte de impozit face ca taxe PFA să nu se adune pur și simplu cotă peste cotă.
La normă de venit, impozitul se calculează pe normă, nu pe încasări. Norma o stabilește ANAF pentru fiecare activitate și județ, iar cheltuielile nu mai contează.
Exemple: taxe PFA la 40.000, 80.000 și 150.000 lei venit net
Tabelul de mai jos arată taxe PFA 2026 pentru trei freelanceri pe sistem real, fără salariu și fără alte venituri. Am adăugat și un venit mare, ca să se vadă efectul plafonului de CASS.
| Venit net anual | CAS | CASS | Impozit | Total taxe | Îți rămân | Pondere |
|---|---|---|---|---|---|---|
| 40.000 lei | 0 | 4.000 | 3.600 | 7.600 | 32.400 | 19,0% |
| 80.000 lei | 12.150 | 8.000 | 5.985 | 26.135 | 53.865 | 32,7% |
| 150.000 lei | 24.300 | 15.000 | 11.070 | 50.370 | 99.630 | 33,6% |
| 350.000 lei | 24.300 | 29.160 | 29.654 | 83.114 | 266.886 | 23,7% |
Ana, 40.000 lei. E sub primul prag de CAS, deci plătește doar CASS de 4.000 lei și impozit de 3.600 lei, calculat pe 36.000 lei.
Bogdan, 80.000 lei. Intră la primul prag de CAS: 12.150 lei. CASS e 8.000 lei, iar impozitul se calculează pe 59.850 lei.
Carmen, 150.000 lei. Trece de al doilea prag, deci CAS-ul e 24.300 lei. CASS e 15.000 lei, iar impozitul se aplică pe 110.700 lei.
La 350.000 lei, CASS se oprește la plafonul de 29.160 lei, iar CAS rămâne 24.300 lei. De aceea ponderea totală a taxelor scade la venituri mari.
Cât înseamnă taxe PFA pe lună?
Taxe PFA nu se plătesc lunar, dar e util să pui deoparte în fiecare lună o parte din încasări, ca termenul din 25 mai să nu te prindă nepregătit. Împărțite la 12, taxele din exemplele de mai sus arată așa:
| Venit net anual | Total taxe pe an | Echivalent pe lună |
|---|---|---|
| 40.000 lei | 7.600 lei | 633 lei |
| 80.000 lei | 26.135 lei | 2.178 lei |
| 150.000 lei | 50.370 lei | 4.198 lei |
Peste pragul de 48.600 lei, taxele iau în jur de o treime din venitul net. Imediat după un prag de CAS, ponderea trece de 40%, așa că pune deoparte mai mult în anii în care ești aproape de 48.600 sau de 97.200 lei.
Ce cheltuieli scad baza pentru taxe PFA?
Pe sistem real, cheltuielile deductibile scad venitul net, deci scad impozitul și, peste baza minimă, și CASS-ul. Deductibile sunt cheltuielile făcute pentru activitate și dovedite cu documente justificative pe numele PFA-ului (art. 68 din Codul fiscal): de exemplu, chiria spațiului de lucru, echipamentele și programele folosite pentru activitate sau serviciile de contabilitate.
Unele cheltuieli au limite de deducere, iar echipamentele scumpe, considerate mijloace fixe, se deduc treptat, prin amortizare. CAS-ul nu scade când cheltuielile cresc, cât timp venitul net rămâne în același interval, pentru că se calculează pe o bază fixă. Scade doar dacă venitul net coboară sub un prag.
Taxele încep după înființare
Înființarea în sine: 0 lei la ONRC, plus serviciul nostru, o singură dată.
Când devine un PFA plătitor de TVA?
Un PFA devine plătitor de TVA când cifra de afaceri dintr-un an calendaristic depășește 395.000 lei. Plafonul e în vigoare din 1 septembrie 2025, când a crescut de la 300.000 lei (art. 310 din Codul fiscal).
Dacă depășești plafonul, trebuie să ceri înregistrarea în scopuri de TVA cel târziu la data depășirii, iar TVA-ul se aplică începând cu tranzacția prin care ai trecut de plafon (art. 310 alin. 6 din Codul fiscal). Plafonul se calculează pe cifra de afaceri, nu pe venitul net, deci cheltuielile nu îl coboară.
Sub plafon, TVA-ul nu intră în calculul de taxe PFA, dar te poți înregistra și voluntar în scopuri de TVA.
Care e plafonul de 25.000 € pentru normă de venit?
Plafonul de 25.000 € privește doar PFA-urile la normă de venit. Dacă venitul brut dintr-un an depășește echivalentul a 25.000 €, din anul următor treci obligatoriu la sistem real (art. 69 din Codul fiscal).
Echivalentul în lei se calculează la cursul mediu anual comunicat de BNR pentru anul respectiv. Pentru venitul din 2025, cursul a fost 5,0415 lei pentru un euro, deci plafonul a fost 126.037,50 lei. Pentru venitul din 2026, suma în lei se stabilește după ce BNR comunică media anului 2026.
Alegerea dintre normă de venit și sistem real schimbă baza pe care se calculează taxe PFA, nu cotele. Cotele de 10%, 25% și 10% rămân aceleași.
Când și cum plătești taxe PFA pentru 2026?
Taxe PFA pentru 2026 se declară și se plătesc până la 25 mai 2027, prin declarația unică (formularul 212). Declarația se depune online, din Spațiul Privat Virtual al ANAF, și cuprinde venitul realizat, CAS-ul, CASS-ul și impozitul.
Din 2025, declarația unică nu mai conține estimări pentru anul în curs și nu se mai depune în 30 de zile de la începerea activității (OUG 128/2024). Un PFA deschis în 2026 depune deci prima declarație unică în 2027.
Contabilitatea în partidă simplă o ții pe tot parcursul anului, ca să știi la final venitul net. Din ea ies cifrele pentru declarație, iar dacă o ține un contabil, el o completează de obicei și pe aceasta.
Ce nu mai e valabil în 2026
Multe pagini despre taxe PFA au cifre din anii trecuți. Iată ce nu se mai aplică:
- Plafonul CASS de 60 de salarii minime. Pentru veniturile din 2026, plafonul e de 72 de salarii minime, adică 291.600 lei (Legea 239/2025).
- Pragurile calculate la 4.325 lei. Salariul minim de la 1 iulie 2026 nu se folosește pentru taxe PFA 2026. Contează cel de 4.050 lei, din 1 ianuarie.
- Declarația unică în 30 de zile și venitul estimat. Au fost eliminate prin OUG 128/2024, începând cu veniturile din 2025.
- Plafonul de TVA de 300.000 lei. Din 1 septembrie 2025, plafonul e 395.000 lei.
- „CAS e 25% din tot venitul.” CAS se calculează pe o bază fixă, de 12 sau 24 de salarii minime, indiferent cât de mult depășești pragul.
Întrebări frecvente despre taxe PFA
Ce taxe PFA plătesc dacă sunt și angajat?
Plătești impozit de 10% pe venitul din PFA și CAS, dacă venitul net din PFA atinge 48.600 lei. CASS e 10% din venitul net din PFA; dacă ai avut în același an venituri din salarii de cel puțin 24.300 lei (6 salarii minime), nu mai datorezi diferența până la baza minimă.
Cât CASS plătesc dacă am venit mic din PFA?
Dacă venitul net e sub 24.300 lei și nu ai salariu, pensie sau alte venituri cu CASS de cel puțin 6 salarii minime, plătești 2.430 lei, adică CASS la baza minimă. Dacă ești într-una dintre aceste situații, CASS e 10% din venitul net real.
Sunt CAS și CASS deductibile din impozit?
Da. Impozitul de 10% se aplică pe venitul net după ce scazi CAS-ul și CASS-ul datorate. La un venit net de 80.000 lei, impozitul se calculează pe 59.850 lei, nu pe 80.000 lei.
Pot plăti CAS dacă am venit sub 48.600 lei?
Da, opțional. Alegi o bază de cel puțin 12 salarii minime, adică 48.600 lei în 2026, și plătești 25% din ea. Așa îți adaugi stagiu de cotizare pentru pensie.
Ce se întâmplă dacă depășesc plafonul de TVA de 395.000 lei?
Ceri înregistrarea în scopuri de TVA cel târziu la data depășirii plafonului, iar TVA-ul se aplică începând cu tranzacția prin care l-ai depășit. Plafonul se calculează pe cifra de afaceri, nu pe venitul net.
Până când plătesc taxe PFA pentru 2026?
Până la 25 mai 2027, odată cu depunerea declarației unice pentru veniturile din 2026.
Pragurile se schimbă în 2027?
Pragurile pentru veniturile din 2027 se vor calcula la salariul minim în vigoare la 1 ianuarie 2027. Actualizăm cifrele din acest articol când salariul minim pentru 2027 e stabilit.
Surse
Cifrele pentru taxe PFA 2026 din acest articol vin din surse oficiale, citite în septembrie 2026:
- ANAF: ghidul declarației unice pentru activități independente (22.04.2026)
- ANAF: OUG 128/2024, salariul minim de la 1 ianuarie și declarația unică
- Codul fiscal (Legea nr. 227/2015), forma consolidată
- ANAF: declarația unică pentru activități independente (25.03.2026)
- ANAF: modificările privind plafonul de scutire de TVA (28.10.2025)
Articolul are caracter informativ și nu înlocuiește consultanța fiscală. Pentru situația ta, verifică forma în vigoare a Codului fiscal sau întreabă un contabil.