Impozit PFA 2027: cât plătești la stat ca PFA, cu CAS, CASS și calcule în lei
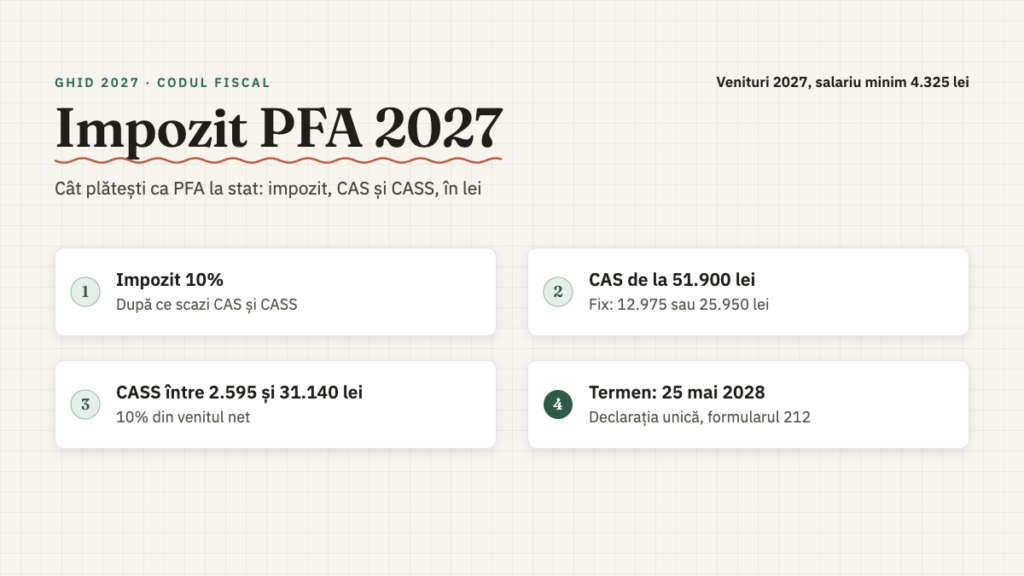
Impozit PFA 2027: 10% din venitul net, la care se adaugă CAS de 25% și CASS de 10%. Pentru veniturile din 2027, CAS e obligatoriu de la 51.900 lei venit net pe an și costă fix 12.975 sau 25.950 lei. CASS e între 2.595 și 31.140 lei. Toate cifrele se calculează la salariul minim de 4.325 lei, cel în vigoare azi, dacă Guvernul nu stabilește altă valoare de la 1 ianuarie 2027.
Mai jos ai, pe rând, cât plătești ca PFA la stat în 2027: cum se calculează impozit PFA 2027 pe sistem real, pragurile de CAS și CASS în lei, cinci calcule complete, varianta cu normă de venit și singura noutate care scade impozitul din 2027, contul CEI-D. Dacă abia pornești, taxele încep după înregistrare; până atunci te interesează înființarea PFA și pașii de deschidere PFA.
Pe scurt
- Impozit PFA 2027: 10% din venitul net, după ce scazi CAS și CASS (pe sistem real).
- CAS: 25% dintr-o bază fixă. 12.975 lei între 51.900 și 103.800 lei venit net; 25.950 lei peste 103.800 lei.
- CASS: 10% din venitul net, cel puțin 2.595 lei și cel mult 31.140 lei.
- Baza tuturor pragurilor: salariul minim în vigoare la 1 ianuarie 2027. Azi e 4.325 lei.
- Noutate 2027: contribuțiile în contul CEI-D sunt cheltuieli deductibile pentru PFA pe sistem real.
- Taxele pe veniturile din 2027 se declară și se plătesc până la 25 mai 2028.
Cuprins
Ce taxe plătește un PFA în 2027?
Un PFA plătește la stat trei sume, toate calculate anual, prin Declarația unică: impozitul pe venit, contribuția la pensie (CAS) și contribuția la sănătate (CASS). Cotele nu se schimbă în 2027 față de 2026: impozitul e 10% (art. 64 din Codul fiscal), CAS e 25% (art. 138) și CASS e 10% (art. 156). Ce se schimbă de la un an la altul sunt pragurile în lei, pentru că depind de salariul minim.
| Taxa | Cota | Pe ce se aplică | Cine o plătește |
|---|---|---|---|
| Impozit pe venit | 10% | Venitul net, minus CAS și CASS (sistem real) sau norma de venit | Orice PFA cu venit net pozitiv |
| CAS (pensie) | 25% | Bază fixă: 12 sau 24 de salarii minime | PFA cu venit net de cel puțin 12 salarii minime |
| CASS (sănătate) | 10% | Venitul net, între 6 și 72 de salarii minime | Aproape orice PFA, cu excepțiile de mai jos |
Impozit PFA 2027 înseamnă, în practică, ultima dintre cele trei sume, pentru că se calculează după ce afli CAS și CASS. De aceea, în calculele de mai jos le iei în ordinea: venit net, CAS, CASS, impozit.
Ce salariu minim se folosește pentru impozit PFA 2027 și contribuții?
Pragurile de CAS și CASS se calculează la salariul minim în vigoare la 1 ianuarie a anului în care realizezi venitul, chiar dacă salariul minim se schimbă în cursul anului. Regula e în art. 135^1 alin. (3) din Codul fiscal, în forma în vigoare din 2025. Pentru impozit PFA 2027, CAS și CASS pe veniturile din 2027 contează deci salariul minim de la 1 ianuarie 2027.
Azi, salariul minim brut pe țară e 4.325 lei, stabilit prin HG nr. 146/2026, aplicabil de la 1 iulie 2026. La data acestui articol, Guvernul nu a adoptat o altă valoare pentru 1 ianuarie 2027. Dacă nu se adoptă, pragurile pentru 2027 sunt cele de mai jos, la 4.325 lei. Dacă apare o hotărâre nouă cu efect de la 1 ianuarie 2027, toate sumele se recalculează cu același număr de salarii minime, iar noi actualizăm articolul.
Același salariu minim stabilește și norma minimă de venit: cel puțin 12 salarii minime pentru fiecare activitate, potrivit art. 69 alin. (3).
Pragurile pentru impozit PFA 2027, CAS și CASS, în lei
| Prag | Salarii minime | Venituri 2027 (4.325 lei) | Venituri 2026 (4.050 lei) |
|---|---|---|---|
| CASS minim, baza de calcul | 6 | 25.950 lei | 24.300 lei |
| CAS obligatoriu, primul prag | 12 | 51.900 lei | 48.600 lei |
| CAS, al doilea prag | 24 | 103.800 lei | 97.200 lei |
| CASS maxim, baza de calcul | 72 | 311.400 lei | 291.600 lei |
| Norma de venit minimă | 12 | 51.900 lei | 48.600 lei |
| Contribuție | Venituri 2027 | Venituri 2026 | Diferență |
|---|---|---|---|
| CAS la 12 salarii minime | 12.975 lei | 12.150 lei | +825 lei |
| CAS la 24 de salarii minime | 25.950 lei | 24.300 lei | +1.650 lei |
| CASS minim (6 salarii) | 2.595 lei | 2.430 lei | +165 lei |
| CASS maxim (72 de salarii) | 31.140 lei | 29.160 lei | +1.980 lei |
Pentru 2026, calculul complet e în articolul despre taxe PFA 2026.
Cum se calculează impozitul PFA 2027 pe sistem real
Pe sistem real, impozitul se aplică pe venitul net din care ai scăzut contribuțiile datorate. Art. 118 alin. (2) lit. b) din Codul fiscal spune că din venitul net anual se deduc CAS și CASS, cu o excepție: diferența de CASS plătită doar ca să ajungi la baza minimă de 6 salarii nu se scade. Pașii sunt:
- Venitul net: încasările din activitate minus cheltuielile deductibile din registrul de încasări și plăți (art. 68).
- CAS: 0 lei sub 51.900 lei, 12.975 lei între 51.900 și 103.800 lei, 25.950 lei de la 103.800 lei în sus.
- CASS: 10% din venitul net, dar cel puțin 2.595 lei și cel mult 31.140 lei.
- Venitul impozabil: venitul net minus CAS și minus CASS calculat pe venitul real (fără diferența până la minim).
- Impozitul PFA 2027: 10% din venitul impozabil (art. 123 alin. (1)).
Exemplu rapid: la 80.000 lei venit net, CAS e 12.975 lei, CASS e 8.000 lei, iar impozit PFA 2027 se aplică pe 59.025 lei, deci 5.902,50 lei. Calculul complet e în tabelul cu exemple.
CAS în 2027: când e obligatoriu și cât costă
CAS nu e 25% din tot venitul. E 25% dintr-o bază fixă, aleasă în funcție de venitul net din anul respectiv (art. 148 alin. (2)):
- sub 51.900 lei venit net: nu e obligatoriu; poți opta să-l plătești, la o bază de cel puțin 12 salarii minime (art. 148 alin. (4));
- între 51.900 și 103.800 lei: 25% din 51.900 lei, adică 12.975 lei;
- de la 103.800 lei în sus: 25% din 103.800 lei, adică 25.950 lei, oricât de mare e venitul.
Legea spune că baza e „venitul ales”, care nu poate fi mai mic decât aceste niveluri. Poți deci declara o bază mai mare, dacă vrei o pensie mai mare, dar nu una mai mică.
Nu plătesc CAS pe venitul din PFA pensionarii și persoanele asigurate în sisteme proprii de pensii (art. 150 alin. (1)). Dacă ești și angajat, contractul de muncă nu te scutește: CAS pe PFA se datorează separat, după aceleași praguri. Detalii în articolul despre PFA și salariat în același timp.
Pragurile sunt anuale și nu se reduc dacă începi activitatea în cursul anului. Art. 151 alin. (2) aplică aceleași reguli și celor care încep o activitate independentă în timpul anului.
CASS în 2027: minim 2.595 lei, maxim 31.140 lei
CASS e 10% din venitul net real, plafonat la 72 de salarii minime, adică la o bază de 311.400 lei (art. 170 alin. (1)). Peste acest venit, CASS rămâne 31.140 lei.
Dacă venitul net e sub 25.950 lei, datorezi CASS la baza minimă de 6 salarii minime, adică 2.595 lei (art. 174 alin. (6)). Nu datorezi diferența până la minim dacă, în același an, ai avut (art. 174 alin. (7)):
- venituri din salarii de cel puțin 6 salarii minime;
- alte venituri pentru care plătești CASS la cel puțin 6 salarii minime (de exemplu chirii sau investiții);
- venituri din pensii.
În aceste situații, CASS pe PFA e pur și simplu 10% din venitul net, oricât de mic ar fi. Pe sistem real, CASS calculată pe venitul real scade apoi baza pentru impozit PFA 2027.
Taxele vin după înființare
Înființarea în sine costă 0 lei la ONRC, plus serviciul nostru, o singură dată. Completezi datele, vezi actele, apoi plătești.
Exemple de calcul: impozit PFA 2027 la 5 niveluri de venit
Calculele de mai jos sunt pentru un PFA pe sistem real, fără salariu și fără pensie, cu salariul minim de 4.325 lei. Venitul net e deja după cheltuielile deductibile.
| Venit net 2027 | CAS | CASS | Venit impozabil | Impozit 10% | Total la stat | Din venitul net |
|---|---|---|---|---|---|---|
| 20.000 lei | 0 lei | 2.595 lei | 18.000 lei | 1.800 lei | 4.395 lei | 22% |
| 40.000 lei | 0 lei | 4.000 lei | 36.000 lei | 3.600 lei | 7.600 lei | 19% |
| 80.000 lei | 12.975 lei | 8.000 lei | 59.025 lei | 5.902,50 lei | 26.877,50 lei | 33,6% |
| 150.000 lei | 25.950 lei | 15.000 lei | 109.050 lei | 10.905 lei | 51.855 lei | 34,6% |
| 320.000 lei | 25.950 lei | 31.140 lei | 262.910 lei | 26.291 lei | 83.381 lei | 26,1% |
Câteva lucruri ies din tabel:
- La 20.000 lei, CASS e 2.595 lei, dar doar 2.000 lei (10% din venitul real) scad din baza impozitului. Diferența de 595 lei până la minim nu se deduce, deci nu scade impozit PFA 2027.
- Pragul de 51.900 lei e cel mai scump salt: un leu peste el aduce 12.975 lei de CAS. Dacă ești aproape, merită să știi din timp unde te afli.
- La venituri mari, CAS și CASS sunt plafonate, așa că ponderea taxelor scade. La 320.000 lei, totalul e 26,1% din venitul net.
Raportat la lună, PFA-ul cu 80.000 lei venit net pe an pune deoparte aproximativ 2.240 lei pe lună pentru stat. Pentru propriile cifre poți folosi calculatorul de taxe PFA.
Impozit PFA 2027 la normă de venit
La normă de venit, impozitul nu depinde de cât încasezi efectiv, ci de norma anuală stabilită pentru activitatea ta în județul unde lucrezi. Impozitul e 10% din norma anuală, ajustată dacă e cazul (art. 69^2 alin. (1)). Pe normă, impozit PFA 2027 nu scade cu CAS și CASS; deducerea din art. 118 alin. (2) privește sistemul real.
Norma de venit nu poate fi mai mică de 12 salarii minime, adică 51.900 lei pentru 2027 (art. 69 alin. (3)). Consecința directă: orice PFA pe normă atinge pragul de CAS, deci plătește CAS de cel puțin 12.975 lei, dacă nu e pensionar sau asigurat în alt sistem.
Exemplu, la o normă anuală de 55.000 lei: CAS 12.975 lei (norma e între 12 și 24 de salarii minime), CASS 5.500 lei (10% din normă) și impozit 5.500 lei (10% din normă). Total: 23.975 lei. Normele exacte pentru 2027 le publică direcțiile regionale ale finanțelor publice, pentru fiecare activitate și județ.
Dacă în 2026 ai avut venit brut de peste 25.000 de euro pe normă, din 2027 treci obligatoriu pe sistem real (art. 69 alin. (9)). Cum alegi între cele două sisteme afli din articolul normă de venit sau sistem real.
Noutate 2027: contul CEI-D scade impozitul PFA
Legea nr. 202/2026, publicată pe 15 octombrie 2026, înființează conturile de economii și de investiții (CEI). De la 1 ianuarie 2027, Codul fiscal are un alineat nou, art. 68 alin. (4^3): contribuțiile plătite de PFA în conturile CEI-D sunt cheltuieli deductibile, indiferent dacă activitatea se desfășoară individual sau într-o asociere.
Ce înseamnă pentru taxe: contribuția scade venitul net. Din venitul net se calculează CASS și impozit PFA 2027, deci scad amândouă. CAS scade doar dacă venitul net coboară sub un prag.
Exemplu: la 80.000 lei venit net, o contribuție de 5.000 lei în CEI-D aduce venitul net la 75.000 lei. CAS rămâne 12.975 lei, CASS scade la 7.500 lei, iar impozitul la 5.452,50 lei. Totalul la stat ajunge la 25.927,50 lei, cu 950 de lei mai puțin decât fără contribuție.
Condițiile din lege, pe scurt:
- deducerea e doar pentru PFA pe sistem real; legea spune explicit că titularul contribuie din veniturile din activități independente determinate în sistem real (art. 8 alin. (1) lit. a));
- contribuțiile se pot face până la pensie sau până la 65 de ani, iar banii se pot retrage abia după unul dintre aceste momente (art. 5);
- la retragere, sumele din CEI-D se impozitează cu 10%, impozit final, reținut de administrator (art. 96^2 nou din Codul fiscal);
- conturile se deschid la bănci și societăți de investiții autorizate; ASF are 90 de zile de la publicarea legii pentru normele de aplicare.
Contul CEI-S, celălalt tip, nu dă deducere la plată; avantajul lui e că retragerile sunt scutite de impozit.
Când declari și plătești impozitul PFA 2027
Impozitul, CAS și CASS pentru veniturile din 2027 se declară în Declarația unică (formularul 212) până la 25 mai 2028 inclusiv (art. 122 alin. (3)) și se plătesc în același termen (art. 123 alin. (7) și art. 151 alin. (1)). Poți plăti impozit PFA 2027 și mai devreme, oricând după încheierea anului. Ghidul ANAF pentru activități independente e aici.
Dacă îți deschizi PFA-ul în 2027, nu mai depui o declarație în 30 de zile de la începerea activității; obligația a fost eliminată din 2025. Prima Declarație unică o depui tot până la 25 mai 2028, pentru venitul realizat în 2027.
Codul fiscal permite o bonificație de până la 10% din impozitul pe venit, dar nivelul și condițiile se stabilesc prin legea anuală a bugetului (art. 121). Pentru impozit PFA 2027 nu au fost încă stabilite.
Greșeli frecvente despre impozit PFA 2027
- „CAS e 25% din tot venitul.” CAS se calculează pe o bază fixă, de 12 sau 24 de salarii minime, indiferent cât de mult depășești pragul.
- „Încep în iulie, deci pragurile se înjumătățesc.” Pragurile sunt anuale; art. 151 alin. (2) le aplică întocmai și celor care încep activitatea în cursul anului.
- „Salariul minim de la 1 iulie 2026 contează pentru 2026.” Pentru veniturile din 2026 contează salariul de la 1 ianuarie 2026, adică 4.050 lei. Valoarea de 4.325 lei contează pentru veniturile din 2027, dacă rămâne în vigoare la 1 ianuarie 2027.
- „Toată CASS se scade din baza impozitului.” Diferența plătită doar ca să ajungi la minimul de 2.595 lei nu se deduce.
Întrebări frecvente despre impozit PFA 2027
Cât este impozitul PFA în 2027?
Impozit PFA 2027 este 10%. Pe sistem real se aplică pe venitul net din care ai scăzut CAS și CASS; pe normă de venit se aplică pe norma anuală. Cota nu s-a schimbat față de 2026.
Cât plătește la stat un PFA cu venit mic în 2027?
Cu un venit net de 20.000 lei și fără salariu sau pensie, plătești 2.595 lei CASS și 1.800 lei impozit PFA 2027, adică 4.395 lei. CAS nu e obligatoriu sub 51.900 lei venit net.
Se schimbă pragurile dacă salariul minim crește de la 1 ianuarie 2027?
Da. Pragurile sunt exprimate în salarii minime (6, 12, 24 și 72), iar pentru veniturile din 2027 contează salariul minim în vigoare la 1 ianuarie 2027. Cifrele de impozit PFA 2027 din articol folosesc 4.325 lei, valoarea în vigoare la data publicării.
Plătesc CAS pe PFA dacă sunt angajat?
Da, dacă venitul net din PFA ajunge la 51.900 lei. Salariul nu intră în calculul acestui prag și nu te scutește de CAS pe PFA. La CASS, dacă salariul a fost de cel puțin 6 salarii minime, nu mai datorezi diferența până la baza minimă.
Plătesc CAS pe PFA dacă sunt pensionar?
Nu. Pensionarii nu datorează CAS pentru veniturile din activități independente (art. 150 alin. (1)). CASS se datorează, dar fără diferența până la baza minimă de 6 salarii.
Până când plătesc impozitul PFA pentru 2027?
Impozit PFA 2027 se plătește până la 25 mai 2028 inclusiv, odată cu depunerea Declarației unice. Același termen e valabil pentru CAS și CASS.
Surse oficiale
- Codul fiscal (Legea nr. 227/2015), forma consolidată la 18.10.2026: art. 64, 68, 69, 69^2, 118, 121, 122, 123, 135^1, 138, 148, 150, 151, 156, 170, 174
- HG nr. 146/2026 pentru stabilirea salariului de bază minim brut pe țară garantat în plată
- Legea nr. 202/2026 privind conturile de economii și de investiții
- ANAF: declarația unică pentru activități independente
Articolul are caracter informativ și nu înlocuiește consultanța fiscală. Pentru situația ta, verifică forma în vigoare a Codului fiscal sau întreabă un contabil.