Normă de venit sau sistem real? Cum alegi impozitarea PFA în 2026
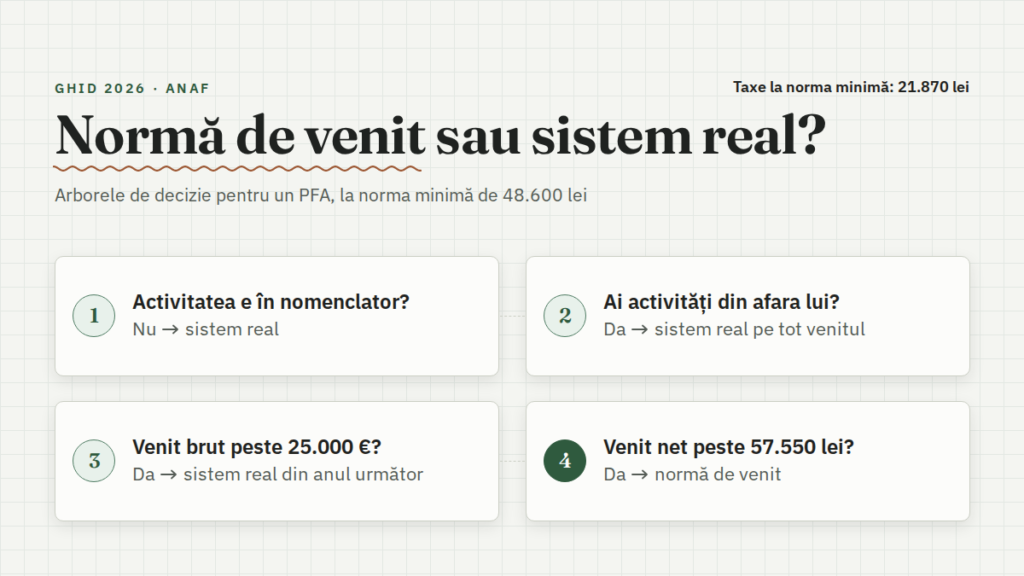
Impozitarea la normă de venit înseamnă că plătești taxele pe o sumă fixă, stabilită de ANAF pentru activitatea și județul tău, oricât ai încasa. Din 2026, norma nu poate fi sub 48.600 lei pe an, deci un an întreg la normă de venit costă, de regulă, cel puțin 21.870 lei în taxe. În sistem real plătești după venitul net efectiv.
Mai jos găsești cum se calculează taxele în fiecare variantă, arborele de decizie și pragul de la care impozitarea la normă de venit iese mai ieftină decât sistemul real, cu două exemple complete. Alegerea sistemului de impozitare vine după înregistrare, iar dosarul pentru înființare PFA e același în ambele variante.
Pe scurt
- Normă de venit: taxe pe o sumă fixă, stabilită pe activitate și pe județ.
- Norma minimă în 2026: 48.600 lei, adică 12 salarii minime de 4.050 lei.
- Taxe la norma minimă: 21.870 lei pe an (CAS 12.150, CASS 4.860, impozit 4.860).
- La norma minimă, impozitarea pe normă merită doar peste circa 57.550 lei venit net real, cu venitul brut sub 25.000 €.
- Programarea, consultanța și designul grafic nu sunt în nomenclator: acolo ești obligatoriu în sistem real.
Ce înseamnă impozitarea la normă de venit și cine o poate alege?
La normă de venit, venitul net anual e stabilit dinainte de ANAF pentru o activitate, în funcție de locul unde o desfășori. Taxele se calculează pe această sumă, nu pe cât încasezi efectiv și nici pe cât cheltuiești.
Regula e în art. 69 din Codul fiscal și se aplică doar activităților din nomenclatorul aprobat de Ministerul Finanțelor. Veniturile din profesii liberale nu pot fi impozitate la normă de venit (art. 69 alin. 1). Din veniturile anului 2026, nomenclatorul are și coloana cu coduri CAEN Rev. 3 (OMF 1960/2025). Valorile normelor le stabilesc direcțiile regionale ale ANAF, pe județe, și le publică pe site-ul ANAF. De aceea, două PFA-uri cu aceeași activitate pot avea norme diferite dacă lucrează în județe diferite.
Dacă activitatea ta e în nomenclator, venitul net se stabilește implicit pe normă. Poți opta pentru sistemul real, iar opțiunea se exercită prin declarația unică. Patru reguli din lege contează la alegere:
- Activitatea nu e în nomenclator. Ești în sistem real și nu ai de ales.
- Ai o activitate în nomenclator și una în afara lui. Tot venitul se impozitează în sistem real (art. 69 alin. 7).
- Ai mai multe activități în nomenclator. Normele lor se adună (art. 69 alin. 6).
- Venitul brut dintr-un an trece de 25.000 €. Din anul următor treci obligatoriu în sistem real (art. 69 alin. 9).
Ce coduri intră în nomenclator și cum îți alegi activitățile ca să nu pierzi dreptul la normă e explicat în ghidul despre coduri CAEN PFA.
Cum se calculează taxele la normă de venit în 2026?
La normă de venit, toate cele trei taxe se calculează pe normă: CAS de 25% pe o bază de 12 sau 24 de salarii minime, CASS de 10% din normă și impozit de 10% din normă. Spre deosebire de sistemul real, CAS-ul și CASS-ul nu se scad din baza impozitului.
Norma pentru fiecare activitate nu poate fi mai mică de 12 salarii minime, la salariul minim de la 1 ianuarie al anului în care realizezi venitul (art. 69 alin. 3). Pentru 2026, asta înseamnă 48.600 lei. Cum norma e cel puțin egală cu primul prag de CAS, un an întreg la normă de venit înseamnă, de regulă, CAS obligatoriu.
| O activitate, la norma minimă | Două activități, fiecare la norma minimă | |
|---|---|---|
| Norma anuală | 48.600 | 97.200 |
| CAS (25%) | 12.150 | 24.300 |
| CASS (10%) | 4.860 | 9.720 |
| Impozit (10%) | 4.860 | 9.720 |
| Total taxe pe an | 21.870 | 43.740 |
Taxele la normă de venit în 2026, în lei, la norma minimă de 48.600 lei.
Dacă norma pentru activitatea și județul tău e mai mare, taxele cresc: CASS-ul și impozitul rămân fiecare 10% din normă, iar CAS-ul urcă la 24.300 lei de la o normă de 97.200 lei. Același lucru se întâmplă cu două activități la norma minimă: normele se adună la 97.200 lei, ca în coloana a doua din tabel.
Dacă deschizi PFA-ul în timpul anului, norma se reduce proporțional cu perioada de activitate (art. 69 alin. 5). Norma se mai poate ajusta cu coeficienți de corecție, aplicați în declarația unică (art. 69 alin. 10).
Cum se calculează taxele în sistem real?
În sistem real, taxele se calculează pe venitul net efectiv, adică încasările minus cheltuielile deductibile. CAS-ul e 0 lei sub 48.600 lei venit net, 12.150 lei între 48.600 și 97.200 lei și 24.300 lei peste. CASS-ul e 10% din venitul net, între 2.430 și 29.160 lei. Impozitul de 10% se aplică după ce scazi CAS-ul și CASS-ul din venitul net.
Două diferențe față de normă de venit contează la alegere. Prima: sub 48.600 lei venit net, CAS-ul nu e obligatoriu. A doua: în sistem real, contribuțiile scad baza impozitului. Toate pragurile, cu trei calcule complete, sunt în ghidul taxe PFA 2026. Pragurile pentru veniturile din 2027, inclusiv norma minimă de 51.900 lei, sunt în articolul despre impozit PFA 2027.
Normă de venit sau sistem real: arborele de decizie
Parcurge întrebările în ordine. Prima la care răspunsul te trimite spre sistemul real încheie decizia.
- Activitatea ta e în nomenclatorul de normă? Dacă nu, ești în sistem real. Aici intră, de exemplu, programarea (6210), consultanța și alte servicii IT (6220, 6290), consultanța în management (7020), designul grafic (7412) și traducerile (7430).
- Ai și o activitate în afara nomenclatorului? Dacă da, tot venitul trece în sistem real.
- Venitul brut anual depășește 25.000 €? Dacă da, din anul următor treci obligatoriu în sistem real. La cursul mediu BNR din 2025, pragul a fost 126.037,50 lei; pentru 2026 se stabilește după ce BNR comunică media anului.
- Venitul net real estimat trece de pragul de echilibru? La norma minimă de 48.600 lei, pragul e circa 57.550 lei. Peste el, impozitarea la normă de venit iese mai ieftină. Sub el, sistemul real.
Pragul de echilibru se schimbă odată cu norma. Îl afli așa: aduni 6.075 lei la normă și împarți rezultatul la 0,95. La norma minimă ies 57.553 lei, iar la o normă de 60.000 lei, 69.553 lei. Calculul e valabil pentru norme între 48.600 și circa 86.000 lei; peste, pragul rămâne la 97.200 lei venit net, unde CAS-ul din sistemul real crește la 24.300 lei.
Atenție la diferența dintre cele două venituri din arbore. Venitul brut e tot ce încasezi într-un an, înainte de cheltuieli, și contează pentru plafonul de 25.000 €. Venitul net real e ce rămâne după cheltuielile deductibile și contează pentru pragul de echilibru. Un meseriaș care încasează 140.000 lei pe an depășește plafonul chiar dacă, după materiale, îi rămân 80.000 lei, așa că din anul următor trece în sistem real.
Când iese mai ieftină impozitarea la normă de venit?
Impozitarea la normă de venit iese mai ieftină doar dacă venitul tău net real e clar peste normă. La același venit, sistemul real costă mai puțin, pentru că scazi CAS-ul și CASS-ul din baza impozitului: la exact 48.600 lei venit net plătești 20.169 lei în sistem real, față de 21.870 lei la normă.
| Venit net real pe an | Taxe în sistem real | Taxe la normă de venit (48.600 lei) | Ce iese mai ieftin |
|---|---|---|---|
| 30.000 lei | 5.700 | 21.870 | sistemul real, cu 16.170 lei |
| 42.000 lei | 7.980 | 21.870 | sistemul real, cu 13.890 lei |
| 48.600 lei | 20.169 | 21.870 | sistemul real, cu 1.701 lei |
| 57.550 lei | 21.870 | 21.870 | la egalitate |
| 75.000 lei | 25.185 | 21.870 | norma, cu 3.315 lei |
| 90.000 lei | 28.035 | 21.870 | norma, cu 6.165 lei |
| 100.000 lei | 40.870 | 21.870 | norma, cu 19.000 lei |
Normă de venit sau sistem real: taxele pe an în 2026, în lei, la o normă de 48.600 lei.
Sub 48.600 lei venit net, sistemul real e mult mai ieftin: CAS-ul nu e obligatoriu, iar CASS-ul și impozitul se calculează pe venitul real. Peste 97.200 lei venit net, sistemul real devine scump, pentru că CAS-ul urcă la 24.300 lei, în timp ce la o normă de 48.600 lei rămâne 12.150 lei.
Pe scurt, impozitarea la normă de venit avantajează activitățile cu un venit net constant și mare față de normă, dar cu venitul brut sub plafonul de 25.000 €. Pentru un PFA la început de drum, cu venit încă mic sau nesigur, sistemul real e de obicei mai ieftin.
Dosarul de înființare e același Indiferent de sistemul de impozitare, dosarul de înființare e același. Îl pregătești online, azi. Vezi cum funcționează
Ce cheltuieli deductibile PFA scad taxele în sistem real?
În sistem real, cheltuielile deductibile scad venitul net, deci impozitul și CASS-ul. La normă de venit nu contează: nicio cheltuială nu îți scade taxele.
Ca să fie deductibilă, o cheltuială trebuie să fie făcută pentru activitate, să fie dovedită cu documente justificative pe numele PFA-ului și să fie dedusă în anul în care ai plătit-o (art. 68 din Codul fiscal). Echipamentele considerate mijloace fixe se deduc treptat, prin amortizare. Integral se deduc, de exemplu, chiria spațiului de lucru, materialele și programele folosite pentru activitate sau serviciile de contabilitate.
Unele cheltuieli au limite:
| Cheltuiala | Cât se deduce în sistem real |
|---|---|
| Protocol | cel mult 2% din baza de calcul |
| Contribuții la o pensie facultativă | cel mult 400 € pe an |
| Asigurare voluntară de sănătate | cel mult 400 € pe an |
| Autoturism folosit și în scop personal (până la 3.500 kg) | 50% din cheltuieli |
| Cotizații la asociații profesionale | cel mult 4.000 € pe an |
| Sponsorizare și mecenat | nu se deduc |
Cheltuieli deductibile PFA cu limită, în sistem real (art. 68 din Codul fiscal).
Cheltuielile mari sunt principalul motiv să alegi sistemul real chiar și pentru o activitate din nomenclator. Dacă încasezi mult, dar cheltuiești mult pe materiale sau pe chirie, venitul net real poate ieși sub pragul de echilibru.
Ce evidențe ții la normă de venit și în sistem real?
La normă de venit completezi doar partea de venituri din Registrul de evidență fiscală (art. 69 alin. 8). În sistem real ții contabilitate în partidă simplă, după OMFP 170/2015.
| Evidența | La normă de venit | În sistem real |
|---|---|---|
| Registrul-jurnal de încasări și plăți | nu | da |
| Registrul-inventar | nu | da |
| Registrul de evidență fiscală | doar partea de venituri | complet |
| Documentele pentru cheltuieli | nu îți scad taxele | obligatorii, ca să deduci |
Evidențele unui PFA la normă de venit și în sistem real.
În ambele variante emiți facturi și depui declarația unică până la 25 mai a anului următor. Un PFA deschis în 2026 depune prima declarație unică până la 25 mai 2027.
Exemplu: un coafor și o meditatoare
Presupunem că norma pentru activitatea lor, în județul lor, e chiar minimul legal de 48.600 lei. Norma reală o verifici pe site-ul ANAF, la direcția regională de care ține județul tău.
Andrei, coafor (cod CAEN 9621). Încasează 95.000 lei pe an și cheltuiește 20.000 lei pe chiria locului din salon și pe produse. Venitul net real e 75.000 lei, iar venitul brut e sub plafonul de 25.000 €.
Maria, meditatoare la matematică (cod CAEN 8559). Încasează 45.000 lei pe an și cheltuiește 3.000 lei pe cărți și pe o platformă de lecții online. Venitul net real e 42.000 lei.
| Andrei, coafor | Maria, meditatoare | |
|---|---|---|
| Venit net real | 75.000 | 42.000 |
| Taxe în sistem real | 25.185 | 7.980 |
| Taxe la normă de venit | 21.870 | 21.870 |
| Ce alege | norma, economisește 3.315 lei | sistemul real, economisește 13.890 lei |
Normă de venit sau sistem real: două exemple de calcul pentru 2026, în lei.
Andrei câștigă constant peste normă, deci impozitarea la normă de venit îl avantajează. Mai are un avantaj: nu trebuie să țină contabilitate în partidă simplă. Maria e sub pragul de 48.600 lei, unde CAS-ul nu e obligatoriu în sistem real. La normă ar plăti CAS de 12.150 lei pe o sumă pe care nu o câștigă.
Ce nu mai e valabil în 2026
Multe ghiduri despre normă de venit au reguli din anii trecuți. Iată ce nu se mai aplică:
- Norma minimă calculată la salariul minim din momentul stabilirii normei. Din 2026 contează salariul minim de la 1 ianuarie al anului în care realizezi venitul (Legea 239/2025), deci minimul e 48.600 lei.
- Nomenclatorul doar pe coduri CAEN Rev. 2. Pentru veniturile din 2026, nomenclatorul are și coloana Rev. 3 (OMF 1960/2025).
- „La normă scazi CAS-ul și CASS-ul din impozit.” Impozitul de 10% se aplică pe toată norma. Deducerea contribuțiilor există doar în sistem real.
- „La normă de venit plătești taxe mici.” Cu norma minimă de 48.600 lei și CAS-ul obligatoriu, un an întreg costă, de regulă, cel puțin 21.870 lei.
- Declarația unică în 30 de zile de la începerea activității. A fost eliminată din 2025 (OUG 128/2024).
Întrebări frecvente despre normă de venit
Pot trece de la normă de venit la sistem real?
Da. Dacă activitatea e în nomenclator, poți opta pentru sistemul real, iar opțiunea se exercită prin declarația unică. Treci obligatoriu în sistem real din anul următor celui în care venitul brut depășește 25.000 € sau dacă desfășori și o activitate din afara nomenclatorului.
Pot scădea cheltuielile la normă de venit?
Nu. La normă de venit, taxele se calculează pe suma stabilită de ANAF, oricât ai cheltui. Cheltuielile contează doar în sistem real.
Ce se întâmplă dacă deschid PFA-ul în timpul
Norma se reduce proporțional cu perioada în care ai desfășurat activitatea (art. 69 alin. 5 din Codul fiscal).
Unde găsesc norma de venit pentru județul meu?
Pe site-ul ANAF. Normele le stabilește și le publică direcția regională a finanțelor publice de care ține județul tău, pentru fiecare activitate din nomenclator.
Poate un programator să fie la normă de venit?
Nu. Programarea la comandă (6210), consultanța și alte servicii IT (6220, 6290) nu sunt în nomenclatorul din OMF 1960/2025, deci un PFA de IT e impozitat în sistem real.
Ce se întâmplă dacă am două activități la normă de venit?
Normele se adună (art. 69 alin. 6). Cum fiecare normă e de cel puțin 48.600 lei în 2026, două activități înseamnă cel puțin 97.200 lei, deci CAS de 24.300 lei.
Trebuie să țin contabilitate la normă de venit?
Nu în partidă simplă. Completezi doar partea de venituri din Registrul de evidență fiscală (art. 69 alin. 8 din Codul fiscal).
Surse
Regulile despre normă de venit și sistem real din acest articol vin din surse oficiale, citite în septembrie 2026:
- Codul fiscal (Legea nr. 227/2015), forma consolidată
- ANAF: tratamentul fiscal al veniturilor din activități independente (27.01.2026)
- OMF nr. 1960/2025: nomenclatorul activităților pentru normă de venit (ANAF)
- ANAF: cheltuieli deductibile și declarația unică pentru activități independente (28.02.2025)
- ANAF: declarația unică pentru activități independente (22.04.2026)
- OMFP nr. 170/2015: contabilitatea în partidă simplă
- ANAF: OUG 128/2024, salariul minim de la 1 ianuarie și declarația unică
Articolul are caracter informativ și nu înlocuiește consultanța fiscală. Verifică norma pentru activitatea și județul tău pe site-ul ANAF sau întreabă un contabil.