PFA sau SRL în 2026: ce alegi după noile taxe, cu 3 exemple de calcul
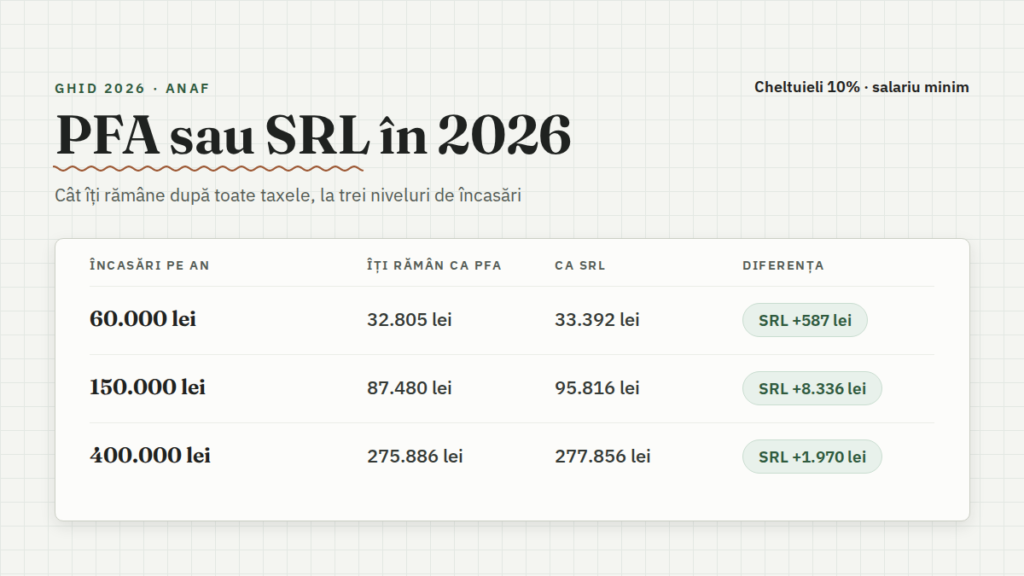
PFA sau SRL în 2026? În calculele noastre, sub circa 54.000 lei încasări pe an PFA-ul îți lasă mai mulți bani, pentru că un SRL micro trebuie să plătească un salariat. Peste acest nivel și cât timp SRL-ul rămâne micro, diferența e de cel mult circa 10.000 lei pe an. Contează deci și răspunderea, contabilitatea și accesul la bani.
Regulile s-au schimbat mult în 2026: impozitul micro a scăzut la 1% pentru toate microîntreprinderile, dar dividendele se impozitează acum cu 16%. Mai jos găsești tot ce contează când alegi PFA sau SRL: diferențele juridice, costul real al angajatului obligatoriu și trei calcule complete, la 60.000, 150.000 și 400.000 lei pe an. Dacă te-ai decis deja pentru PFA, poți face înființarea PFA-ului online, cu dosarul completat cu datele tale.
Pe scurt
- PFA: impozit de 10% pe venitul net rămas după CAS și CASS; CAS-ul e o sumă fixă pe praguri, iar CASS-ul e 10%, cu minim și plafon.
- SRL micro: impozit de 1% pe venituri, cel puțin un salariat și plafon de 100.000 €.
- Dividendele din SRL: impozit de 16% și CASS de 0, 2.430, 4.860 sau 9.720 lei pe an.
- Salariatul obligatoriu, plătit cu salariul minim, costă firma 51.312 lei în 2026.
- În calculele noastre, peste 54.000 lei pe an, alegerea PFA sau SRL schimbă rezultatul cu cel mult circa 10.000 lei pe an, cât timp SRL-ul rămâne micro.
Care e diferența dintre PFA și SRL?
Diferența dintre PFA și SRL e, mai întâi, una juridică. PFA-ul ești tu, ca persoană fizică autorizată să desfășori o activitate economică. SRL-ul e o firmă, o persoană juridică separată de tine, cu banii și datoriile ei.
| Criteriu | PFA | SRL |
|---|---|---|
| Ce este | persoană fizică autorizată | societate cu personalitate juridică |
| Răspunderea pentru datorii | și cu bunurile personale (art. 20 din OUG 44/2008) | de regulă, în limita capitalului subscris (Legea 31/1990) |
| Capital social | nu există | cel puțin 500 lei; 5.000 lei peste 400.000 lei cifră de afaceri netă |
| Taxe pe venit | 10% impozit, CAS pe praguri, CASS de 10% cu minim și plafon | 1% impozit micro, taxe pe salariu, 16% pe dividende, CASS pe dividende |
| Condiții pentru regimul de impozitare | fără condiții speciale | cel puțin un salariat, venituri de cel mult 100.000 € |
| Contabilitate | partidă simplă, o poți ține singur | partidă dublă și situații financiare anuale, de regulă cu un contabil |
| Declarații | declarația unică, o dată pe an | lunar pentru salarii, trimestrial pentru impozitul micro, anual bilanțul |
| Acces la bani | banii din cont sunt ai tăi | banii sunt ai firmei; îi scoți ca salariu sau dividende |
| Angajați | cel mult 3 | fără limită |
| Coduri CAEN | cel mult 5 clase | fără limită de clase |
PFA sau SRL: diferențele juridice, fiscale și practice în 2026.
Capitalul e o diferență nouă în alegerea PFA sau SRL: Legea 239/2025 a introdus un minim de 500 lei la înființarea unui SRL, iar firmele cu o cifră de afaceri netă de peste 400.000 lei trebuie să aibă capital social de cel puțin 5.000 lei.
Ce taxe plătește un PFA în 2026?
În comparația PFA sau SRL, un PFA pe sistem real plătește impozit de 10% pe venitul net, CAS de 25% și CASS de 10%. CAS-ul nu se aplică pe tot venitul: e o sumă fixă, de 0 lei sub 48.600 lei venit net, 12.150 lei între 48.600 și 97.200 lei și 24.300 lei peste. CASS-ul e între 2.430 și 29.160 lei.
Impozitul se calculează după ce scazi CAS-ul și CASS-ul din venitul net. Toate pragurile, cu exemple și termene de plată, sunt în ghidul taxe PFA 2026. Pentru veniturile din 2027 vezi ghidul despre impozit PFA 2027. Dacă activitatea ta e în nomenclatorul de normă, poți fi impozitat și la normă de venit, pe o sumă fixă.
Ce taxe plătește un SRL micro în 2026?
Un SRL micro plătește impozit de 1% pe venituri. Din 2026, cota de 3% a dispărut, iar cota unică de 1% e stabilită prin OUG 89/2025. Profitul rămas ajunge la tine ca dividende, cu impozit de 16%.
Ca să fie microîntreprindere în 2026, SRL-ul trebuie să îndeplinească trei condiții principale:
- Veniturile din anul anterior nu depășesc echivalentul a 100.000 €. Se adună și veniturile firmelor legate de ea prin asociați care dețin peste 25%.
- Are cel puțin un salariat cu normă întreagă, mai mulți salariați cu normă parțială care însumează o normă întreagă sau un administrator cu contract de mandat plătit cu cel puțin salariul minim. O firmă nouă are 90 de zile de la înregistrare ca să angajeze (OUG 8/2026).
- Asociații cu peste 25% din părți nu au o altă firmă care aplică regimul micro.
Fără salariat, firma plătește impozit pe profit de 16%, nu impozitul micro de 1%.
Banii scoși ca dividende au trei costuri: impozitul micro, plătit de firmă, impozitul pe dividende și CASS-ul pe dividende, plătite de tine. Toate trei intră în calculul PFA sau SRL de mai jos.
| Taxa | Cât e în 2026 | Cine o plătește |
|---|---|---|
| Impozit micro | 1% din venituri | firma, trimestrial |
| Impozit pe dividende | 16% din dividendul brut (Legea 141/2025) | se reține la plată |
| CASS pe dividende, sub 24.300 lei | 0 lei | tu, prin declarația unică |
| CASS, între 24.300 și 48.600 lei | 2.430 lei | tu |
| CASS, între 48.600 și 97.200 lei | 4.860 lei | tu |
| CASS, de la 97.200 lei în sus | 9.720 lei | tu |
Taxele unui SRL micro și ale dividendelor în 2026, la salariul minim de 4.050 lei.
Pragurile de CASS pe dividende se calculează la salariul minim de la 1 ianuarie 2026, adică 4.050 lei, și se aplică pe totalul veniturilor de acest fel: dividende, chirii, dobânzi. CASS-ul pe dividende se datorează chiar dacă ai deja CASS reținut din salariu.
Cât costă salariatul obligatoriu al unui SRL micro?
Un salariat cu normă întreagă, plătit cu salariul minim, costă firma 51.312 lei în 2026. Salariul minim a fost 4.050 lei în primul semestru și a crescut la 4.325 lei de la 1 iulie (HG 146/2026). Pentru salariații cu normă întreagă plătiți cu salariul minim, o parte din salariu e netaxabilă: 300 lei pe lună până în iunie și 200 lei pe lună din iulie (OUG 89/2025).
| Pe lună | Ianuarie–iunie 2026 | Iulie–decembrie 2026 |
|---|---|---|
| Salariu brut | 4.050 | 4.325 |
| Sumă netaxabilă | 300 | 200 |
| CAS (25%) | 938 | 1.031 |
| CASS (10%) | 375 | 413 |
| Impozit (10%, după deducerea personală) | 163 | 182 |
| Salariu net | 2.574 | 2.699 |
| CAM (2,25%), plătit de firmă | 84 | 93 |
| Cost total pentru firmă | 4.134 | 4.418 |
Salariul minim în 2026, pentru un salariat fără persoane în întreținere, în lei.
Pe tot anul, salariatul primește 31.638 lei net, iar statul încasează 19.674 lei din CAS, CASS, impozit și CAM. Dacă salariatul ești tu, cei 31.638 lei sunt bani care îți rămân. Cei 19.674 lei sunt costul fix al regimului micro, pe care îl plătești oricât de puțin ar încasa firma. El e și motivul pentru care, la venituri mici, răspunsul la PFA sau SRL e PFA.
PFA sau SRL: 3 exemple de calcul pentru 2026
Calculele compară cât îți rămâne în mână după toate taxele, la același venit, ca PFA sau SRL. Ipotezele sunt aceleași pentru toate trei:
- Lucrezi singur, ca freelancer, și facturezi servicii pe tot anul 2026. Sumele sunt fără TVA.
- Ai cheltuieli de 10% din încasări: echipamente, programe, telefon, internet.
- PFA-ul e pe sistem real și nu ai alte venituri.
- SRL-ul e microîntreprindere, iar salariatul obligatoriu ești tu, cu normă întreagă, la salariul minim.
- Tot profitul SRL-ului ajunge la tine ca dividende, cu regulile din 2026.
- Costul contabilității nu e inclus.
| 60.000 lei | 150.000 lei | 400.000 lei | |
|---|---|---|---|
| Cheltuieli (10%) | 6.000 | 15.000 | 40.000 |
| PFA | |||
| Venit net | 54.000 | 135.000 | 360.000 |
| CAS | 12.150 | 24.300 | 24.300 |
| CASS | 5.400 | 13.500 | 29.160 |
| Impozit pe venit | 3.645 | 9.720 | 30.654 |
| Total taxe PFA | 21.195 | 47.520 | 84.114 |
| Îți rămân ca PFA | 32.805 | 87.480 | 275.886 |
| SRL micro | |||
| Impozit micro (1%) | 600 | 1.500 | 4.000 |
| Taxe pe salariu (CAS, CASS, impozit, CAM) | 19.674 | 19.674 | 19.674 |
| Dividende brute | 2.088 | 82.188 | 304.688 |
| Impozit pe dividende (16%) | 334 | 13.150 | 48.750 |
| CASS pe dividende | 0 | 4.860 | 9.720 |
| Total taxe SRL | 20.608 | 39.184 | 82.144 |
| Îți rămân ca SRL (salariu net + dividende nete) | 33.392 | 95.816 | 277.856 |
| Diferența în favoarea SRL-ului | 587 | 8.336 | 1.970 |
PFA sau SRL în 2026: cât îți rămâne după taxe la trei niveluri de încasări, în lei.
60.000 lei pe an. La acest venit, PFA sau SRL dă practic același rezultat: SRL-ul lasă 587 lei în plus pe an, adică 49 de lei pe lună. Diferența o consumă contabilul, care la un SRL costă de obicei mai mult decât la un PFA. Salariul obligatoriu înghite aproape tot profitul firmei, iar dividendele sunt doar 2.088 lei.
150.000 lei pe an. Aici SRL-ul câștigă cel mai clar: 8.336 lei în plus pe an, circa 695 de lei pe lună. Explicația e CAS-ul: ca PFA, treci de 97.200 lei venit net și plătești 24.300 lei CAS, pe când la SRL CAS-ul vine doar din salariul minim, 11.814 lei pe an. Diferența de CAS nu e însă pierdută: intră în contul tău de pensie.
400.000 lei pe an. Cele două forme ajung iar aproape egale, cu 1.970 lei în favoarea SRL-ului. La PFA, CASS-ul se oprește la plafonul de 29.160 lei, iar orice leu în plus se impozitează doar cu 10%. La SRL, fiecare leu în plus plătește 1% impozit micro și apoi 16% impozit pe dividende. La 400.000 lei treci și de plafonul de TVA de 395.000 lei, dar pragul e același, indiferent dacă alegi PFA sau SRL, deci nu schimbă comparația.
PFA sau SRL: la ce venit merită SRL-ul?
În calculele noastre, răspunsul la PFA sau SRL se schimbă de mai multe ori pe măsură ce crește venitul, din cauza sumelor fixe de la ambele forme. La PFA, CAS-ul crește dintr-odată cu 12.150 lei când venitul net trece de 48.600 lei și încă o dată când trece de 97.200 lei. La SRL, CASS-ul pe dividende sare de la 0 la 2.430 lei când dividendele trec de 24.300 lei.
SRL-ul câștigă cel mai mult imediat după pragul de 97.200 lei al PFA-ului, adică la circa 108.000 lei încasări. La venituri foarte mari, PFA-ul revine în față, pentru că orice leu în plus se impozitează cu 10%, față de 1% plus 16% la SRL.
| Încasări pe an (cheltuieli de 10%) | Cine îți lasă mai mult | Diferența maximă pe an |
|---|---|---|
| sub circa 54.300 lei | PFA | circa 11.600 lei la 50.000 lei încasări, mai mult sub acest nivel |
| 54.300–85.000 lei | SRL | în jur de 1.000 lei |
| 85.000–108.000 lei | PFA | în jur de 1.400 lei |
| 108.000–431.500 lei | SRL | în jur de 10.000 lei |
| peste 431.500 lei | PFA | crește odată cu venitul |
PFA sau SRL în 2026: cine lasă mai mulți bani, pe intervale de încasări.
Peste 100.000 € pe an, SRL-ul nu mai poate fi microîntreprindere și trece la impozitul pe profit de 16%, deci PFA-ul rămâne în față.
Concluzia practică pentru PFA sau SRL: la venituri mici alegi PFA. Între circa 108.000 și 430.000 lei pe an, SRL-ul poate aduce până la circa 10.000 lei în plus, dar numai dacă ești dispus să plătești contabilitate în partidă dublă, un salariu lunar și să scoți banii din firmă prin dividende. Dacă nu vrei aceste obligații, diferența de taxe e prea mică pentru a le justifica.
Ai ales PFA? Dosarul e gata azi, fără abonament.: Vezi cum funcționează
PFA sau SRL: ce contează în afară de taxe
Dincolo de taxe, alegerea PFA sau SRL se face în funcție de patru lucruri:
- Răspunderea. Ca PFA, răspunzi pentru datoriile activității și cu bunurile personale (art. 20 din OUG 44/2008). La SRL, asociații răspund de regulă doar în limita capitalului subscris. Dacă lucrezi cu contracte mari sau cu riscuri de despăgubiri, răspunderea poate decide singură alegerea PFA sau SRL, în favoarea SRL-ului.
- Accesul la bani. Banii din contul PFA-ului sunt ai tăi. Banii din contul SRL-ului sunt ai firmei: îi scoți ca salariu sau ca dividende, cu taxele de mai sus.
- Administrarea. PFA-ul are o declarație pe an și contabilitate în partidă simplă, pe care o poți ține singur. SRL-ul are declarații lunare pentru salariu, trimestriale pentru impozitul micro, bilanț anual și, de regulă, un contabil.
- Creșterea. PFA-ul poate avea cel mult 3 angajați și 5 coduri CAEN (art. 16 și 17 din OUG 44/2008). Dacă vrei echipă sau mai multe activități, SRL-ul nu are aceste limite.
Costurile de înființare și cele din primul an de PFA sunt detaliate în ghidul cât costă un PFA. Pașii sunt în ghidul despre pașii de deschidere PFA.
PFA vs SRL vs CIM: când rămâi angajat
Înainte să alegi PFA sau SRL, verifică dacă activitatea ta e cu adevărat independentă. Dacă lucrezi pentru un singur client, cu program fix, la sediul lui și pe echipamentele lui, întrebarea nu mai e doar PFA sau SRL. Codul fiscal consideră o activitate independentă doar dacă îndeplinește cel puțin 4 din 7 criterii (art. 7 pct. 3):
- libertatea de a alege locul, modul și programul de lucru;
- libertatea de a lucra pentru mai mulți clienți;
- asumarea riscurilor activității;
- folosirea bunurilor proprii;
- folosirea capacității intelectuale sau a efortului fizic potrivit activității;
- apartenența la un corp profesional care reglementează profesia, acolo unde există;
- libertatea de a lucra direct, cu angajați sau prin colaborare cu terți.
Dacă nu îndeplinești cel puțin patru, activitatea poate fi considerată dependentă, adică tratată fiscal ca un salariu. Contractul de muncă (CIM) îți mai dă concediu de odihnă plătit, concediu medical și protecție la concediere, pe care ca PFA sau SRL nu le ai automat.
Ce nu mai e valabil în 2026
Multe comparații PFA sau SRL de pe internet au cifre din anii trecuți. Iată ce nu se mai aplică:
- Impozitul micro de 3%. Din 2026, cota e 1% pentru toate microîntreprinderile (OUG 89/2025).
- Dividendele impozitate cu 8% sau 10%. Pentru dividendele distribuite din 1 ianuarie 2026, impozitul e 16% (Legea 141/2025).
- Plafonul micro de 250.000 € sau 500.000 €. Din 2026, plafonul e 100.000 € (OUG 156/2024).
- Limita de 20% pentru veniturile din consultanță și management. A fost eliminată din 2025.
- Capitalul social simbolic. Un SRL nou are acum capital de cel puțin 500 lei (Legea 239/2025).
- 30 de zile pentru primul angajat al unui SRL nou. Termenul e acum 90 de zile (OUG 8/2026).
Întrebări frecvente despre PFA sau SRL
Ce e mai avantajos în 2026, PFA sau SRL?
În calculele noastre, sub circa 54.000 lei încasări pe an, PFA-ul, pentru că SRL-ul micro trebuie să plătească un salariat. Peste acest nivel și cât timp SRL-ul rămâne micro, diferența de taxe e de cel mult circa 10.000 lei pe an, deci decid și răspunderea, contabilitatea și accesul la bani.
Un SRL poate fi microîntreprindere fără angajat?
Nu. Condiția e cel puțin un salariat cu normă întreagă, mai mulți cu normă parțială care însumează o normă întreagă sau un administrator cu contract de mandat plătit cu cel puțin salariul minim. Fără salariat, firma plătește impozit pe profit de 16%.
Plătesc CASS pe dividende dacă am și salariu?
Da. CASS-ul pe dividende se datorează separat, pe praguri de 6, 12 și 24 de salarii minime, chiar dacă ai deja CASS reținut din salariu. În 2026 înseamnă 0, 2.430, 4.860 sau 9.720 lei.
Pot avea în același timp PFA și SRL?
Da, legea nu interzice să ai ambele forme. Fiecare își declară și își plătește separat taxele.
Pot trece de la PFA la SRL mai târziu?
Da. Decizia PFA sau SRL nu e definitivă: înființezi SRL-ul când venitul justifică costurile, iar PFA-ul îl radiezi când nu mai ai nevoie de el. PFA-ul e mai simplu de administrat, așa că e un început bun cât timp venitul e mic.
De ce nu mai sunt dividendele atât de avantajoase?
Pentru dividendele distribuite din 1 ianuarie 2026, impozitul a crescut la 16% (Legea 141/2025), de la 10% în 2025. La venituri mari, 1% impozit micro plus 16% pe dividende ajunge să coste mai mult decât cei 10% pe care îi plătește un PFA peste plafonul de CASS. De aceea, peste circa 430.000 lei pe an, calculul PFA sau SRL se înclină spre PFA.
PFA sau SRL pentru un programator?
Calculul e același ca în exemplele de mai sus. Programarea la comandă (cod CAEN 6210) nu e în nomenclatorul de normă de venit, deci ca PFA vei fi pe sistem real. Sub circa 54.000 lei pe an, alegerea PFA sau SRL se face clar în favoarea PFA-ului. Peste acest nivel, diferența e de cel mult circa 10.000 lei pe an, uneori în favoarea unuia, alteori a celuilalt.
Surse
Cifrele din această comparație PFA sau SRL vin din surse oficiale, citite în septembrie 2026:
- OUG nr. 89/2025: cota unică de 1% pentru microîntreprinderi și suma netaxabilă din salariu (ANAF)
- Legea nr. 141/2025: impozitul pe dividende de 16% (ANAF)
- ANAF: regimul microîntreprinderilor
- ANAF: OUG 128/2024, salariul minim de la 1 ianuarie pentru CAS și CASS
- ANAF: declarația unică pentru activități independente (22.04.2026)
- PwC: pachetul fiscal 2, Legea nr. 239/2025
- Codul fiscal (Legea nr. 227/2015), forma consolidată
- OUG nr. 44/2008 privind activitățile economice ale PFA, ÎI și ÎF
Articolul are caracter informativ și nu înlocuiește consultanța fiscală. Calculele folosesc ipotezele de mai sus; pentru situația ta, întreabă un contabil.