Suspendare PFA în 2026: cât poate dura, ce acte depui și ce taxe mai plătești
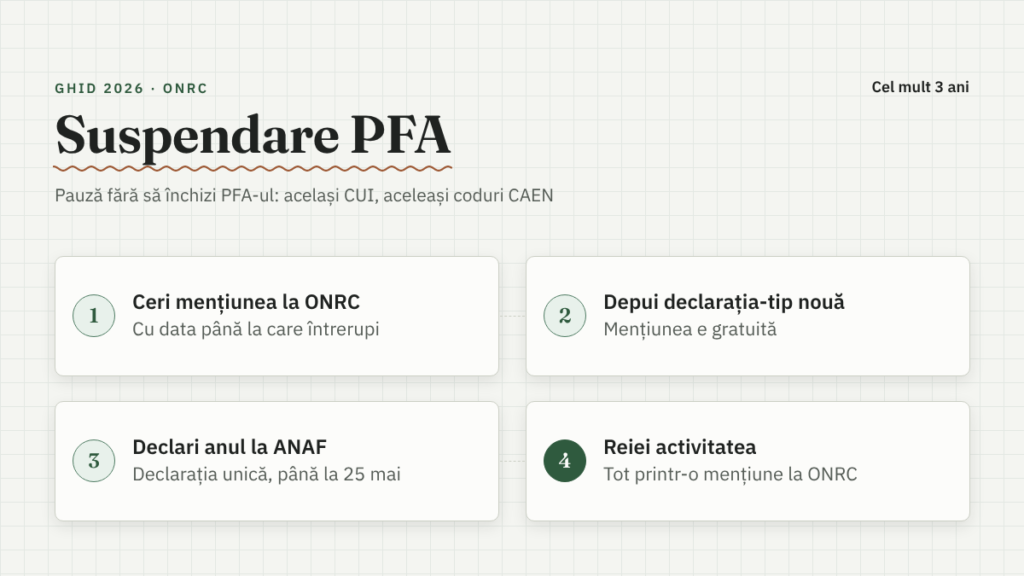
Suspendare PFA înseamnă întreruperea temporară a activității, înscrisă ca mențiune în registrul comerțului. Poate dura cel mult 3 ani de la înscrierea mențiunii și înștiințarea organelor fiscale, iar reluarea se înregistrează tot la registrul comerțului (art. 14 alin. 8 din OUG 44/2008). La ONRC nu plătești nimic, iar PFA-ul rămâne înregistrat, cu același CUI și aceleași coduri CAEN.
Mai jos vezi când are sens o suspendare PFA, ce acte depui, ce se întâmplă cu taxele și cu Declarația unică și cum îți reiei activitatea. La final ai o comparație cu închiderea PFA-ului, ca să alegi varianta potrivită.
Pe scurt
- Suspendare PFA = întrerupere temporară, de cel mult 3 ani (art. 14 alin. 8 din OUG 44/2008). PFA-ul nu se închide.
- Ceri mențiunea la registrul comerțului, cu o declarație-tip nouă (art. 122 alin. 4 din Legea 265/2022). Taxa ONRC: 0 lei.
- În cerere treci data până la care întrerupi activitatea; o poți relua oricând înainte, tot printr-o mențiune.
- Pentru anul suspendării depui Declarația unică până la 25 mai a anului următor (art. 122 alin. 2–3 din Codul fiscal).
- Pragul de CAS rămâne anual, de 12 salarii minime: nu se reduce pentru lunile de suspendare (art. 151 alin. 2).
Cuprins
Ce înseamnă suspendare PFA
Legea vorbește despre „întreruperea temporară a activității” unei persoane fizice autorizate. În practică, i se spune suspendare PFA. Cât timp e suspendat, PFA-ul nu desfășoară activitate economică, dar nu dispare din registrul comerțului.
Ce rămâne neschimbat în timpul unei suspendări PFA:
- denumirea și codul unic de înregistrare;
- codurile CAEN înregistrate;
- sediul profesional și punctele de lucru;
- obligația de a declara la ANAF veniturile din anul respectiv.
Ce se schimbă: nu mai prestezi servicii și nu mai vinzi prin PFA până la reluarea activității. Perioada de suspendare nu se ia în calcul la vechimea în muncă sau în specialitate recunoscută unui PFA (art. 18^1 alin. 2 din OUG 44/2008).
Când are sens o suspendare PFA
Suspendarea e utilă când vrei o pauză, dar știi că te vei întoarce. Cele mai frecvente situații:
- concediul de creștere a copilului: la dosarul pentru indemnizație, legea cere dovada suspendării activității, cum explicăm în articolul despre indemnizația de creștere copil la PFA;
- un job cu normă întreagă, când nu mai ai timp de clienți, deși legea îți permite să fii PFA și salariat în același timp;
- plecarea temporară din țară sau o perioadă de studii;
- o activitate sezonieră, cu luni în care nu lucrezi deloc;
- o problemă de sănătate sau o perioadă în care nu poți lucra.
Dacă nu mai vrei să lucrezi ca PFA, suspendarea doar amână decizia. Varianta corectă e radierea, explicată în articolul despre radiere PFA.
Cât poate dura o suspendare PFA
Întreruperea temporară „nu poate depăși 3 ani de la data înscrierii mențiunii în registrul comerțului și înștiințării organelor fiscale” (art. 14 alin. 8 din OUG 44/2008). Termenul curge de la înscriere, nu de la data la care ai depus cererea.
În cererea de mențiuni treci data până la care întrerupi activitatea. Poți alege orice dată, în limita celor 3 ani. Dacă vrei să revii mai devreme, depui o cerere de reluare a activității. Dacă ai nevoie de mai mult timp, înainte de expirarea termenului alegi între a relua activitatea și a închide PFA-ul.
| Situație | Ce faci | Temei |
|---|---|---|
| Vrei o pauză | ceri întreruperea temporară, cu data de final | art. 14 alin. 8, OUG 44/2008 |
| Revii mai devreme | ceri reluarea activității, cu data de reluare | art. 14 alin. 8, OUG 44/2008 |
| Se apropie 3 ani | reiei activitatea sau ceri radierea | art. 14 alin. 8 și art. 21, OUG 44/2008 |
| Termen pentru cerere | cel mult 15 zile de la decizie | art. 43, Legea 265/2022 |
Ce acte depui pentru suspendare PFA
Mențiunea se cere la registrul comerțului în care e înregistrat PFA-ul, în cel mult 15 zile de la data deciziei tale (art. 43 din Legea 265/2022). Dosarul de suspendare PFA e scurt:
- cererea de înregistrare de mențiuni, cu rubrica „întrerupere temporară a activității până la data de…” completată;
- declarația-tip nouă privind condițiile de funcționare, cerută expres de lege la întreruperea temporară a activității unui PFA (art. 122 alin. 4 din Legea 265/2022).
Dacă depui singur, semnezi cererea cu semnătură electronică calificată și o trimiți online. Un împuternicit poate depune în locul tău doar ca avocat sau cu procură autentică.
Registratorul soluționează cererea în termen de o zi lucrătoare de la înregistrare (art. 105 din Legea 265/2022). Primești certificatul de înscriere de mențiuni, documentul pe care îl folosești ca dovadă a suspendării, de exemplu la primărie, pentru indemnizația de creștere a copilului.
Suspendare PFA, cu actele completate
Pornești de la CUI, alegi „Suspendarea activității”, treci data de final și vezi cererea și declarația-tip înainte să plătești.
Ce verifici înainte de suspendare PFA
O suspendare PFA e simplă la ONRC, dar e bine să închei câteva lucruri înainte de data de la care întrerupi activitatea:
- Facturile. Emite facturile pentru lucrările deja făcute și urmărește încasările. Activitatea se oprește, dar banii pentru munca dinainte rămân venituri ale anului în care îi încasezi, dacă ești în sistem real.
- Contractele cu clienții. Anunță-ți clienții și stabilește ce se întâmplă cu proiectele în curs. Un contract cu prestații recurente nu se oprește automat odată cu suspendarea.
- Evidența. Completează registrul de încasări și plăți până la data suspendării. Îți trebuie la Declarația unică și, dacă ceri indemnizația de creștere a copilului, chiar la dosarul de la primărie.
- Data de final. Alege o dată realistă. O poți scurta oricând printr-o cerere de reluare, dar nu poți depăși 3 ani.
- Alte modificări. Dacă vrei să schimbi sediul sau activitățile, le poți cere în aceeași cerere cu suspendarea sau cu reluarea, ca să depui un singur dosar.
Ce poți și ce nu poți face în timpul suspendării
Cât timp durează suspendarea PFA, nu desfășori activitatea pentru care e autorizat PFA-ul: nu prestezi servicii noi și nu vinzi prin el. Dacă vrei să lucrezi din nou, ceri mai întâi reluarea.
Poți în schimb să ai alte surse de venit. Un job cu contract de muncă, drepturile de autor sau chiriile nu țin de PFA și nu sunt afectate de suspendare. La indemnizația de creștere a copilului există o limită anuală pentru veniturile realizate în concediu, explicată în articolul dedicat.
PFA-ul suspendat rămâne un contribuabil înregistrat. Răspunde la eventualele notificări ANAF din Spațiul Privat Virtual și păstrează documentele contabile, ca la orice PFA activ.
Cât costă o suspendare PFA
La ONRC, nimic: pentru înregistrarea mențiunilor „nu se percep taxe și tarife” (art. 43 și 44 din Legea 265/2022). Plătești doar, dacă e cazul, semnătura electronică calificată, onorariul unui avocat sau serviciul care îți pregătește actele.
Același lucru e valabil la reluarea activității: și ea e o mențiune, deci tot fără taxă la ONRC. Toate costurile unui PFA sunt explicate în articolul despre cât costă un PFA.
Ce taxe plătești în anul suspendării
O suspendare PFA nu șterge obligațiile pentru venitul realizat înainte. Codul fiscal spune trei lucruri clare despre anul în care suspenzi activitatea:
Declarația unică se depune și pentru anul suspendării. Legea cere Declarația unică inclusiv când contribuabilul „întrerupe temporar activitatea sau intră în suspendare temporară” în cursul anului (art. 122 alin. 2), cu același termen: 25 mai a anului următor (art. 122 alin. 3).
Pragul de CAS nu se reduce. Regulile pentru CAS se aplică și celor care intră în suspendare temporară (art. 151 alin. 2). Asta înseamnă că pragul rămâne de 12 salarii minime pe an, adică 48.600 lei pentru 2026, calculat pe venitul net realizat în lunile cu activitate. Dacă ai câștigat 50.000 lei net până în iunie și apoi ai suspendat PFA-ul, datorezi CAS de 12.150 lei.
Norma de venit se reduce proporțional. Dacă ești la normă, norma anuală se ajustează proporțional cu perioada în care nu ai desfășurat activitate (art. 122 alin. 2).
Pentru CASS, baza e venitul net din anul respectiv. Dacă din activitatea independentă ai avut pierdere sau venit net zero, nu datorezi CASS pentru ea (art. 174 alin. 2). Pentru celelalte situații, inclusiv baza minimă de 2.430 lei, regulile sunt explicate în articolul despre taxe PFA. Pentru veniturile din 2027, baza minimă devine 2.595 lei dacă salariul minim rămâne 4.325 lei la 1 ianuarie 2027; detalii în articolul despre impozit PFA 2027.
Exemplu: suspendare PFA pentru un an sabatic
Ana are un PFA de traduceri, în sistem real. În 2026 a lucrat din ianuarie până în iunie și a avut un venit net de 30.000 lei. Din iulie pleacă un an la studii și își suspendă activitatea până la 30 iunie 2027.
| Pas | Ce face Ana | Cost sau taxă |
|---|---|---|
| Iunie 2026 | depune cererea de suspendare PFA, cu data de final 30.06.2027, și declarația-tip nouă | 0 lei la ONRC |
| Iulie 2026 – iunie 2027 | nu desfășoară activitate | – |
| Mai 2027 | depune Declarația unică pentru 2026 | CAS 0 lei (sub 48.600), CASS 3.000 lei, impozit 2.700 lei |
| Iunie 2027 | depune cererea de reluare a activității | 0 lei la ONRC |
Impozitul e 10% × (30.000 − 3.000) = 2.700 lei. Pentru 2027, Ana declară doar veniturile din lunile de după reluare.
Cum reiei activitatea după o suspendare PFA
Reluarea activității „se înregistrează în registrul comerțului” (art. 14 alin. 8 din OUG 44/2008). Procedura e simetrică:
- Completezi cererea de mențiuni, cu rubrica „reluare activitate cu data de…”.
- Depui o declarație-tip nouă privind condițiile de funcționare, cerută de lege și la reluarea activității (art. 122 alin. 4 din Legea 265/2022).
- Semnezi electronic și depui online, la registrul comerțului de la sediul PFA-ului.
- După înscrierea mențiunii, poți factura din nou.
Dacă între timp s-a schimbat ceva, de exemplu sediul sau activitățile, poți cere modificările în aceeași cerere cu reluarea. Pentru activități noi, vezi pașii pentru adăugarea unui cod CAEN.
Suspendare PFA sau radiere: ce alegi
| Criteriu | Suspendare PFA | Radiere PFA |
|---|---|---|
| PFA-ul rămâne în registrul comerțului | da | nu |
| Durată | cel mult 3 ani | definitivă |
| Revenirea la activitate | o mențiune de reluare | înființare de la zero |
| Taxă ONRC | 0 lei | 0 lei |
| Declarația unică pentru anul respectiv | da | da |
| Vechime pe perioada respectivă | nu se ia în calcul | – |
Alege suspendarea dacă știi că revii în cel mult 3 ani și vrei să păstrezi același PFA. Alege radierea dacă te-ai hotărât să nu mai lucrezi ca PFA sau dacă treci pe un SRL.
Ce nu mai e valabil în 2026
- „Suspendarea PFA costă taxă la ONRC.” Mențiunile, inclusiv întreruperea temporară și reluarea, sunt gratuite (art. 44 din Legea 265/2022).
- „Dacă suspenzi PFA-ul, nu mai depui Declarația unică.” Legea o cere și pentru anul în care intri în suspendare (art. 122 alin. 2 din Codul fiscal).
- „Pragul de CAS se micșorează pentru lunile de suspendare.” Regulile de CAS se aplică la fel și celor care intră în suspendare (art. 151 alin. 2).
- „Poți ține PFA-ul suspendat cât vrei.” Întreruperea temporară are cel mult 3 ani.
Întrebări frecvente despre suspendare PFA
Cât poate dura o suspendare PFA?
Cel mult 3 ani de la înscrierea mențiunii în registrul comerțului și înștiințarea organelor fiscale (art. 14 alin. 8 din OUG 44/2008).
Cât costă suspendarea PFA la ONRC?
Nimic. Pentru înregistrarea mențiunilor nu se percep taxe și tarife (art. 44 din Legea 265/2022).
Ce acte îmi trebuie pentru suspendare PFA?
Cererea de înregistrare de mențiuni, cu data până la care întrerupi activitatea, și o declarație-tip nouă privind condițiile de funcționare.
Mai depun Declarația unică dacă PFA-ul e suspendat?
Da, pentru anul în care ai suspendat activitatea, până la 25 mai a anului următor (art. 122 alin. 2–3 din Codul fiscal).
Datorez CAS dacă am suspendat PFA-ul în timpul anului?
Doar dacă venitul net realizat în anul respectiv, din activități independente, atinge 12 salarii minime, adică 48.600 lei pentru 2026. Pragul nu se reduce pentru lunile de suspendare.
Pot relua activitatea înainte de data din cerere?
Da. Depui o cerere de mențiuni pentru reluarea activității, cu o declarație-tip nouă, și reiei activitatea după înscrierea mențiunii.
Ce se întâmplă cu CUI-ul în timpul suspendării?
PFA-ul rămâne înregistrat, cu același cod unic de înregistrare și aceleași coduri CAEN. Doar activitatea e întreruptă.
Surse
Regulile despre suspendare PFA din acest articol vin din textele oficiale, citite pe 08.10.2026:
- OUG nr. 44/2008 privind activitățile economice ale PFA, ÎI și ÎF, art. 14 alin. (8), art. 18^1 și art. 21
- Legea nr. 265/2022 privind registrul comerțului, art. 43, 44, 105 și 122
- Codul fiscal (Legea nr. 227/2015), art. 122, 151 și 174, forma consolidată
Articolul are caracter informativ și nu înlocuiește consultanța juridică sau fiscală. Verifică forma în vigoare a actelor normative pe legislatie.just.ro înainte să depui cererea.