Radiere PFA în 2026: cum închizi un PFA, ce acte depui și ce declari la ANAF
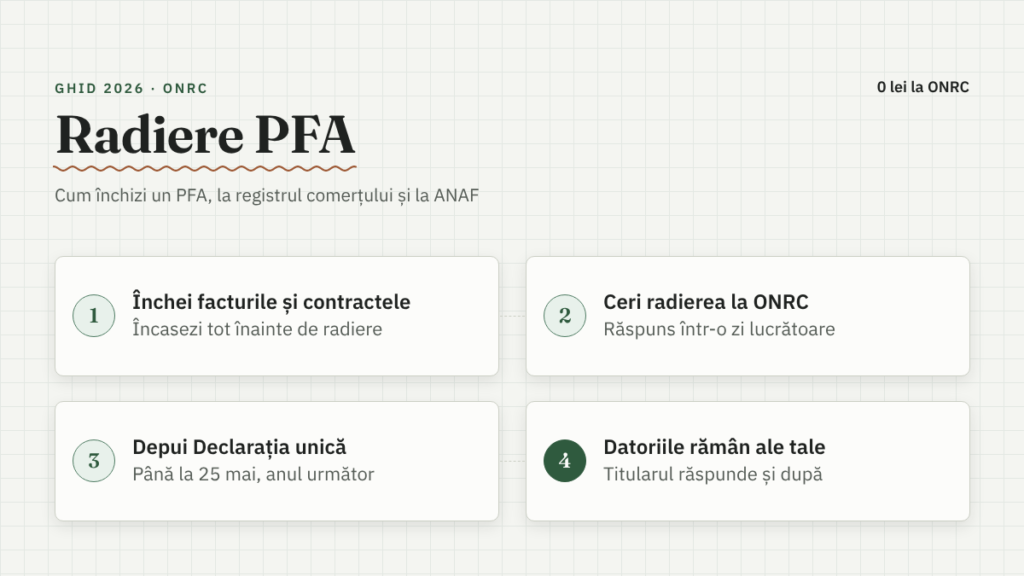
Radiere PFA înseamnă închiderea definitivă a PFA-ului și ștergerea lui din registrul comerțului. Titularul depune o cerere de radiere la registrul comerțului de la sediul profesional (art. 21 din OUG 44/2008), fără taxă la ONRC, iar registratorul o soluționează într-o zi lucrătoare. Datoriile rămase nu dispar odată cu PFA-ul, iar pentru ultimul an depui Declarația unică până la 25 mai a anului următor.
Mai jos vezi când se face radiere PFA, ce închei înainte, ce acte depui, ce declari la ANAF după și cum alegi între radiere și suspendare.
Pe scurt
- Radiere PFA se face prin voința titularului, la deces sau în alte cazuri prevăzute de lege (art. 21 alin. 1 din OUG 44/2008).
- Cererea se depune la registrul comerțului de la sediul profesional, în cel mult 15 zile de la încetarea activității (art. 43 din Legea 265/2022).
- La ONRC nu plătești nimic pentru radiere PFA (art. 44 din Legea 265/2022).
- Titularul răspunde pentru datoriile PFA-ului și după radiere, mai întâi cu patrimoniul de afectațiune, apoi cu celelalte bunuri (art. 20).
- Pentru anul încetării depui Declarația unică până la 25 mai a anului următor (art. 122 alin. 2–3 din Codul fiscal).
Cuprins
Când se face radiere PFA
OUG 44/2008 spune că PFA-ul „își încetează activitatea și este radiată din registrul comerțului” în trei cazuri (art. 21 alin. 1):
- prin voința titularului, adică atunci când tu decizi să închizi PFA-ul;
- prin decesul titularului, caz în care cererea o poate depune orice persoană interesată, de exemplu un moștenitor;
- în alte condiții prevăzute de lege.
Cel mai frecvent caz e primul. Oamenii aleg radiere PFA când se angajează și renunță la clienți, când își deschid un SRL pentru aceeași activitate, când se pensionează sau când activitatea nu mai aduce venituri.
Dacă pauza e doar temporară, ai și varianta suspendării, de cel mult 3 ani, explicată în articolul despre suspendare PFA. La final găsești o comparație între cele două.
Ce închei înainte de radiere PFA
Radierea e definitivă, așa că merită să închei activitatea curat înainte să depui cererea:
- Facturile și încasările. Emite facturile pentru lucrările făcute și urmărește încasările. În sistem real, venitul se calculează pe încasări, deci ce încasezi până la încetare intră în ultimul an de activitate.
- Contractele cu clienții și furnizorii. Încheie sau transferă proiectele în curs. Contractele recurente, de la chirie la abonamente, nu se opresc automat odată cu radiere PFA.
- Angajații. Un PFA poate avea cel mult 3 angajați (art. 17 alin. 1 din OUG 44/2008). Dacă ai, încetezi contractele de muncă conform Codului muncii înainte de radiere.
- Datoriile. Plătește taxele, furnizorii și eventualele credite legate de activitate. Radierea nu le stinge.
- Evidența contabilă. Completează registrul de încasări și plăți până la data încetării; îți trebuie la Declarația unică.
Ce acte depui pentru radiere PFA
Cererea de radiere, „însoțită de copia certificată pentru conformitate cu originalul a actelor doveditoare, după caz”, se depune la oficiul registrului comerțului de pe lângă tribunalul unde PFA-ul are sediul profesional (art. 21 alin. 2 din OUG 44/2008).
| Situație | Ce depui | Cine semnează |
|---|---|---|
| Radiere PFA la cererea titularului | cererea de înregistrare, cu secțiunea „Radiere” bifată, motivul „la cerere” | titularul sau împuternicitul lui |
| Radiere PFA după decesul titularului | cererea, cu motivul „deces”, și copia certificatului de deces | orice persoană interesată |
| Depunere prin împuternicit | în plus, procura autentică sau împuternicirea avocațială | avocatul sau mandatarul |
Dacă depui singur, semnezi cererea cu semnătură electronică calificată și o trimiți online. Legea îți cere să soliciți înregistrarea faptelor de la încetarea activității în cel mult 15 zile (art. 43 alin. 1 din Legea 265/2022).
Registratorul soluționează cererea în termen de o zi lucrătoare de la înregistrare (art. 105 din Legea 265/2022). După admitere, PFA-ul nu mai figurează ca activ în registrul comerțului.
Radiere PFA, fără drumuri la ONRC
Pornești de la CUI, alegi „Radierea” și vezi cererea completată înainte să plătești. O semnezi și o depui online.
Cât costă radiere PFA
La ONRC, nimic. Legea 265/2022 nu percepe taxe și tarife pentru înregistrarea mențiunilor din timpul activității sau de la încetarea ei (art. 43 și 44). Costurile posibile sunt în afara ONRC:
- semnătura electronică calificată, dacă depui singur și nu o ai deja;
- onorariul avocatului sau procura notarială, dacă depune altcineva în locul tău;
- serviciul care îți pregătește actele, dacă alegi unul.
Toate costurile unui PFA, de la înființare la mențiuni, sunt explicate în articolul despre cât costă un PFA.
Ce declari la ANAF după radiere PFA
Radierea închide PFA-ul la registrul comerțului, dar nu și obligațiile fiscale pentru anul în care ai lucrat. Codul fiscal spune clar ce urmează:
Declarația unică pentru anul încetării. Declarația se depune și când contribuabilul „încetează o activitate” în cursul anului (art. 122 alin. 2), cu același termen ca de obicei: 25 mai a anului următor (art. 122 alin. 3). Pentru un PFA închis în 2026, termenul e 25 mai 2027.
CAS, cu pragul anual întreg. Regulile pentru CAS se aplică și celor care își încetează activitatea (art. 151 alin. 2). Pragul de 12 salarii minime, adică 48.600 lei pentru 2026, nu se reduce pentru lunile de după radiere. Dacă venitul net din activitățile independente l-a atins până la închidere, datorezi CAS.
Norma de venit, redusă proporțional. Dacă erai la normă, norma anuală se ajustează proporțional cu perioada în care nu ai desfășurat activitate (art. 122 alin. 2).
CASS se calculează pe venitul net realizat în anul încetării, după regulile explicate în articolul despre taxe PFA. Plata se face tot până la 25 mai a anului următor.
Ce se întâmplă cu datoriile după radiere PFA
PFA-ul nu are personalitate juridică separată de tine. Titularul răspunde pentru obligațiile din activitate „cu bunurile din patrimoniul de afectațiune”, iar dacă acestea nu sunt suficiente, pot fi urmărite și celelalte bunuri ale lui (art. 20 alin. 1 din OUG 44/2008).
Pe scurt, după radiere PFA, datoriile față de ANAF, furnizori sau bănci rămân ale tale, ca persoană fizică. De aceea e bine să le stingi înainte să închizi PFA-ul sau să ai un plan clar de plată.
Exemplu: radiere PFA după angajare
Mihai are un PFA de consultanță IT în sistem real. Din 1 septembrie 2026 se angajează cu normă întreagă și decide să renunțe la clienții proprii. Până la 31 august a încasat un venit net de 52.000 lei.
| Pas | Ce face Mihai | Cost sau taxă |
|---|---|---|
| August 2026 | emite ultimele facturi, își anunță clienții, încheie contractele | – |
| Septembrie 2026 | depune cererea de radiere PFA, la cerere | 0 lei la ONRC |
| Mai 2027 | depune Declarația unică pentru 2026 | CAS 12.150 lei, CASS 5.200 lei, impozit 3.465 lei |
Venitul net de 52.000 lei trece de pragul de 48.600 lei, deci Mihai datorează CAS de 25% × 48.600 = 12.150 lei, chiar dacă a lucrat doar opt luni. CASS e 10% × 52.000 = 5.200 lei. Impozitul e 10% × (52.000 − 12.150 − 5.200) = 3.465 lei.
Dacă ar fi vrut doar o pauză, Mihai putea păstra același PFA ca PFA și salariat sau îl putea suspenda.
Radiere PFA sau suspendare: ce alegi
| Criteriu | Radiere PFA | Suspendare PFA |
|---|---|---|
| PFA-ul rămâne în registrul comerțului | nu | da |
| Durată | definitivă | cel mult 3 ani |
| Revenirea la activitate | înființare de la zero | o mențiune de reluare |
| Taxă ONRC | 0 lei | 0 lei |
| Declarația unică pentru anul respectiv | da | da |
| Datoriile din activitate | rămân ale titularului | rămân ale titularului |
Alege radierea dacă nu mai vrei să lucrezi ca PFA sau dacă muți activitatea într-un SRL. Alege suspendarea dacă vrei să păstrezi același PFA și să revii în cel mult 3 ani. Dacă activitatea doar se schimbă, poți păstra PFA-ul și adăuga un cod CAEN.
Ce alternative ai la radiere PFA
Înainte de radiere PFA, merită să verifici dacă nu ai nevoie, de fapt, de altă formă:
- Întreprindere individuală. Titularul unui PFA poate cere schimbarea statutului juridic în întreprindere individuală (art. 19 alin. 2 din OUG 44/2008). ÎI poate avea până la 10 clase CAEN și mai mulți angajați.
- SRL. Un SRL nu e o transformare a PFA-ului, ci o firmă nouă. De regulă îți închizi PFA-ul după ce SRL-ul începe să funcționeze. Comparația de taxe e în articolul PFA sau SRL.
- Suspendare. Dacă doar ai nevoie de timp, păstrezi PFA-ul și îl reiei mai târziu, fără o nouă înființare.
Greșeli frecvente la închiderea unui PFA
Cele mai multe probleme la închiderea unui PFA apar din grabă, nu din formular:
- Radierea depusă înaintea ultimelor încasări. Dacă un client plătește după închidere, banii vin pe o activitate care nu mai există, iar evidența devine greu de explicat. Încasează mai întâi, închide apoi.
- Uitarea Declarației unice. Mulți cred că după închidere nu mai au nimic de făcut la ANAF. Termenul de 25 mai al anului următor rămâne, iar CAS și CASS se calculează pe venitul din lunile lucrate.
- Confuzia dintre suspendare și radiere. Cine vrea doar o pauză și închide PFA-ul va trece din nou prin înființare când revine. Cine vrea să renunțe definitiv și doar suspendă rămâne cu un PFA pe care trebuie să-l reia sau să-l închidă în 3 ani.
- Contractele lăsate deschise. Chiria unui spațiu, abonamentele de software sau contul bancar al PFA-ului nu se închid singure. Fă o listă și închide-le pe rând.
- Cererea depusă la alt registru. Cererea se depune la registrul comerțului de la sediul profesional al PFA-ului, nu neapărat cel de la domiciliul tău actual. Dacă te-ai mutat, verifică pe certificatul de înregistrare unde e înregistrat PFA-ul.
Ce nu mai e valabil în 2026
- „Radierea PFA costă taxă la ONRC.” Înregistrările de la încetarea activității sunt gratuite (art. 44 din Legea 265/2022).
- „Dacă închizi PFA-ul, nu mai depui Declarația unică.” Legea o cere și pentru anul în care încetezi activitatea (art. 122 alin. 2 din Codul fiscal).
- „Odată cu radierea, datoriile PFA-ului dispar.” Titularul răspunde și după radiere, cu toate bunurile sale (art. 20 din OUG 44/2008).
- „Dacă închizi PFA-ul în timpul anului, pragul de CAS scade.” Regulile de CAS se aplică la fel și celor care își încetează activitatea (art. 151 alin. 2).
Întrebări frecvente despre radiere PFA
Cum închid un PFA?
Depui o cerere de radiere la registrul comerțului de la sediul profesional, cu motivul „la cerere”. Registratorul o soluționează într-o zi lucrătoare, fără taxă la ONRC.
Cât costă radiere PFA?
La ONRC, nimic: înregistrările de la încetarea activității sunt gratuite (art. 44 din Legea 265/2022). Plătești doar, dacă e cazul, semnătura electronică sau un serviciu care îți pregătește actele.
În cât timp trebuie să cer radierea?
Legea cere înregistrarea faptelor de la încetarea activității în cel mult 15 zile de la producerea lor (art. 43 din Legea 265/2022).
Mai depun Declarația unică după radiere PFA?
Da, pentru anul în care ai încetat activitatea, până la 25 mai a anului următor (art. 122 alin. 2–3 din Codul fiscal).
Ce se întâmplă cu datoriile PFA-ului după radiere?
Rămân ale tale, ca persoană fizică. Titularul răspunde cu patrimoniul de afectațiune și, dacă nu ajunge, cu celelalte bunuri (art. 20 din OUG 44/2008).
Pot redeschide același PFA după radiere?
Nu. După radiere, pentru o nouă activitate ca PFA treci din nou prin înființare, cu un nou dosar la ONRC.
Cine poate cere radiere PFA după decesul titularului?
Orice persoană interesată, de exemplu un moștenitor, cu copia certificatului de deces (art. 21 alin. 2 din OUG 44/2008).
Surse
Regulile despre radiere PFA din acest articol vin din textele oficiale, citite pe 08.10.2026:
- OUG nr. 44/2008 privind activitățile economice ale PFA, ÎI și ÎF, art. 17, 19, 20 și 21
- Legea nr. 265/2022 privind registrul comerțului, art. 43, 44 și 105
- Codul fiscal (Legea nr. 227/2015), art. 122 și 151, forma consolidată
Articolul are caracter informativ și nu înlocuiește consultanța juridică sau fiscală. Verifică forma în vigoare a actelor normative pe legislatie.just.ro înainte să depui cererea.